۷ مهر ۱۴۰۵

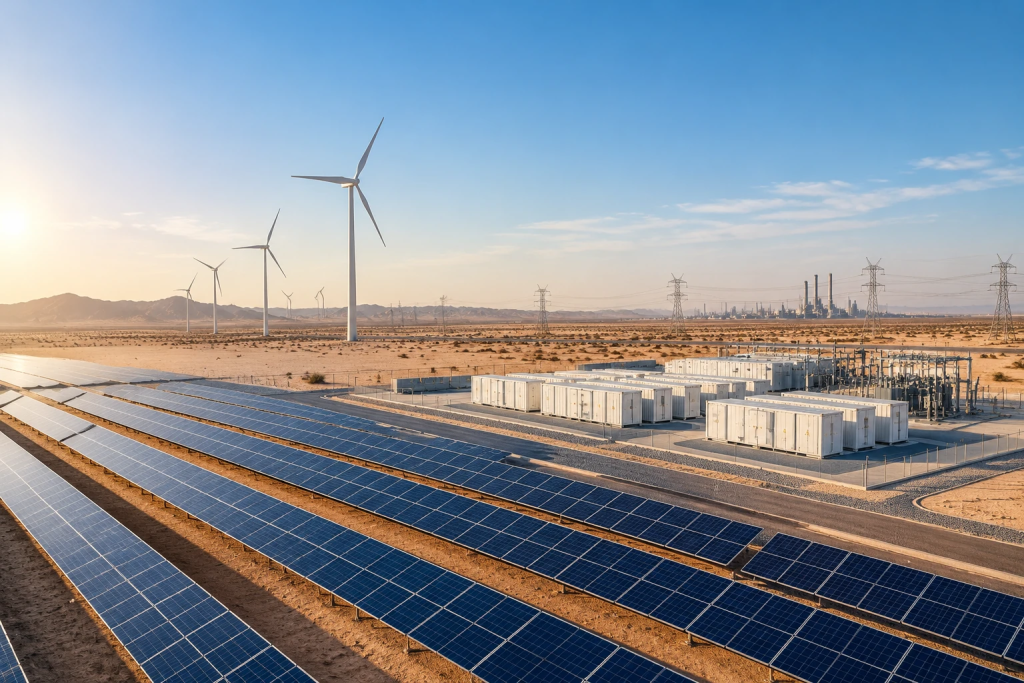
عربستان سعودی از ابتدای سال ۲۰۲۶ با اتصال ۷ گیگاوات نیروگاه بادی و خورشیدی و ۳.۵ گیگاوات ذخیرهساز باتری، ظرفیت پاک خود را دو برابر کرد؛ تحولی بنیادین که شکاف ساختاری توسعه انرژیهای تجدیدپذیر میان این کشور و ایران را بیش از پیش نمایان میکند.
به گزارش تجارت آسان، عربستان سعودی از آغاز سال ۲۰۲۶ تا کنون موفق به اتصال ۷ گیگاوات نیروگاه خورشیدی و بادی به همراه ۳.۵ گیگاوات (معادل ۱۴ گیگاواتساعت) سیستمهای ذخیرهساز انرژی باتری (BESS) به شبکه سراسری شده است.
آنطور که Renewables Now گزارش داده، مجموع ظرفیت عملیاتی برق تجدیدپذیر و ذخیرهسازی این کشور به رقم ۲۴.۸ گیگاوات رسیده که در مقایسه با پایان سال ۲۰۲۵ (۱۲.۳ گیگاوات تجدیدپذیر و ۸ گیگاواتساعت ذخیرهساز) نشاندهنده رشدی بالغ بر دو برابر است.
ریاض در چارچوب چشمانداز ۲۰۳۰، دستیابی به سهم ۵۰ درصدی انرژیهای تجدیدپذیر در سبد برق را هدفگذاری کرده است.
تفاوت ایران و عربستان سعودی کجاست؟
در نقطه مقابل، بررسی ساختار انرژی ایران چشمانداز متفاوتی را ترسیم میکند. بر پایه آخرین گزارش رسمی سازمان انرژیهای تجدیدپذیر و بهرهوری انرژی برق (ساتبا)، ظرفیت اسمی نیروگاههای تجدیدپذیر و پاک ایران به ۶,۰۱۴ مگاوات رسیده که خورشیدی با ۵,۴۹۱ مگاوات و بادی با ۳۷۱.۶ مگاوات ارکان اصلی آن را تشکیل میدهند و برنامهریزی دولت معطوف به رساندن آن به ۱۲ هزار مگاوات است.
اگرچه این ارقام نشاندهنده افزایش ظرفیت اسمی خورشیدی نسبت به سالهای گذشته است، اما مقایسه شاخصهای عملکردی و ساختاری دو کشور تفاوتهای اساسی را آشکار میسازد:
اولین موضوع تفاوت ظرفیت ذخیره سازی است. عربستان همراه با توسعه مزارع بادی و خورشیدی، ۱۴ گیگاواتساعت ذخیرهساز پیشرفته را وارد مدار کرده تا پدیده پیکسایی (استفاده از یک سیستم ذخیرهساز برای ذخیره انرژی) و تزریق برق در ساعات اوج مصرف عصرگاهی و شبانه را تضمین کند. در ایران، با وجود ناترازی برق تابستانه بیش از ۱۵,۰۰۰ مگاوات، سامانههای ذخیرهساز صنعتی مقیاسبزرگ (BESS) عملاً در شبکه غایب هستند. در نتیجه، فقدان ظرفیت هموارسازی نوسان، قابلیت اطمینان شبکه انتقال و جذب توان پاک را به شدت تضعیف کرده است.
نوع قراردادها و دسترسی به منابع مالی موضوع دیگری است که باید به آن توجه کرد. مدل سعودی مبتنی بر قراردادهای بلندمدت تضمینی (PPA) با کنسرسیومهای جهانی تحت هدایت نهادهایی مانند ACWA Power و استفاده از فاینانس بینالمللی است؛ رویکردی که هزینه ترازهشده انرژی (LCOE) را به پایینترین سطح ممکن در جهان رسانده است.
در مقابل، توسعه تجدیدپذیرها در ایران در محاصره اقتصادی دولتی، انباشت مطالبات معوق بخش خصوصی از وزارت نیرو، ریسک شدید نوسانات نرخ ارز و عدم دسترسی به خطوط اعتباری بینالمللی قرار دارد که مانع تحقق بموقع اهداف و ورود فناوری نسل جدید میشود.
در نهایت باید به این نکته اشاره کرد که عربستان از انرژیهای تجدیدپذیر به عنوان اهرمی مستقیم برای متوقف کردن مصرف سوخت مایع و نفت خام در نیروگاههای حرارتی و آزادسازی این منابع برای صادرات یا پتروشیمی استفاده میکند.
در مقابل، بحران انرژی در ایران سالانه به خاموشی خطوط تولید صنایع سنگین در تابستان و سوزاندن مازوت به دلیل کسری گاز در زمستان میانجامد، بدون آنکه ظرفیتهای پاک موجود توانسته باشند این ناترازی فصلی را مهار کنند.
توسعه تجدیدپذیرها در منطقه خلیج فارس از یک رویکرد آزمایشگاهی یا تبلیغاتی به رقابتی ژئوپلیتیک و صنعتی برای بقای انرژی بدل شده است. بدون اصلاح ساختار اقتصاد برق، تسویه بدهی به توسعهدهندگان بخش خصوصی و سرمایهگذاری متوازن در سامانههای ذخیرهسازی باتری، افزایش تدریجی ظرفیتهای اسمی در ایران نخواهد توانست شکاف فزاینده فناوری و ناترازی زیرساختی کشور را نسبت به رقبای منطقهای جبران کند.