۳۰ شهریور ۱۴۰۵

مسئله دیگر فقط بستهشدن یک آبراه یا حذف چند میلیون بشکه نفت از بازار نیست. اگر اختلال هرمز ادامه پیدا کند، سؤال بازار جهانی انرژی از «نفت چقدر است؟» به «نفت کجاست و آیا میتوان آن را بهموقع تحویل داد؟» تغییر خواهد کرد؛ تغییری که میتواند از پالایشگاههای اروپا تا مزارع کشاورزی و بازار مواد غذایی را تحت تأثیر قرار دهد.
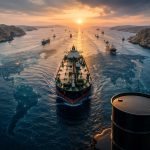
به گزارش تجارت آسان؛ آنچه امروز در تنگه هرمز اتفاق میافتد، در نگاه نخست ممکن است یک بحران کلاسیک نفتی به نظر برسد؛ اختلال در یک شاهراه استراتژیک، کاهش عرضه و در نتیجه افزایش قیمت. اما از نگاه یک کارشناس مسائل نفت و انرژی، این بار صورتمسئله پیچیدهتر است. او معتقد است جهان نه فقط با اختلال در عرضه نفت خام، بلکه با بحرانی همزمان در تولید، پالایش، حملونقل، ذخیرهسازی و دسترسی به فرآوردههای نفتی مواجه شده است؛ بحرانی که اگر طولانی شود، ممکن است قواعد سنتی بازار انرژی را تغییر دهد.
هرمز فقط نفت را متوقف نکرد؛ قواعد بازار انرژی در حال تغییر است
به گفته این کارشناس، ادامه محدودیت در تنگه هرمز برای یک ماه دیگر را دیگر نمیتوان صرفاً یک شوک کوتاهمدت قیمتی تلقی کرد. مسئله فقط میلیونها بشکه نفت خام و فرآوردهای نیست که پیش از بحران از این مسیر عبور میکرد؛ مسئله مهمتر، کاهش «بافر» یا همان ذخایر حائل بازار جهانی است.
ادامه بحران میتواند جهان را از «شوک قیمت نفت» وارد بحران دسترسی به انرژی کند
بخش قابلتوجهی از شوک فعلی تاکنون نه با افزایش واقعی تولید، بلکه با برداشت از موجودیها و ذخایر جبران شده است. این همان نقطهای است که به اعتقاد این کارشناس میتواند ماه دوم بحران را بسیار متفاوت از ماه نخست کند؛ زیرا ذخیرهای که امروز برای جبران کسری مصرف میشود، فردا خود باید جایگزین شود.
در چنین شرایطی، بازار با یک نیاز دوگانه مواجه خواهد شد: تأمین مصرف جاری و همزمان بازسازی ذخایری که در دوره بحران کاهش یافتهاند. بنابراین هرچه بحران طولانیتر شود، هزینه بازگشت بازار به وضعیت عادی نیز افزایش پیدا میکند.
نفت هست؛ اما آیا فرآورده هم هست؟
یکی از مهمترین نکات این تحلیل، تفاوت میان «وجود نفت خام» و «دسترسی به انرژی قابل مصرف» است. اقتصاد جهانی مستقیماً نفت خام مصرف نمیکند. هواپیما به سوخت جت نیاز دارد، کامیون و ماشینآلات به گازوئیل، خودروها به بنزین و صنایع مختلف به طیفی از فرآوردههای پالایشی وابستهاند. بنابراین حتی اگر بشکههای نفت خام در مخازن موجود باشند، تا زمانی که ظرفیت پالایشی، مسیر حملونقل و زیرساخت تحویل آنها فعال نباشد، این نفت الزاماً به معنای عرضه انرژی به مصرفکننده نهایی نیست.
به گفته این کارشناس، در مقاطعی از بحران بیش از سه میلیون بشکه از ظرفیت پالایشی منطقه خلیج فارس از مدار تولید خارج شده است. همین مسئله میتواند اهمیت اختلال پالایشی را حتی از کمبود خود نفت خام بیشتر کند.
در واقع بازار ممکن است روی کاغذ نفت داشته باشد، اما گازوئیل، بنزین یا سوخت جت مورد نیاز خود را در زمان و مکان مناسب در اختیار نداشته باشد و این دقیقاً همان نقطهای است که ماهیت بحران تغییر میکند.
روسیه؛ شوک دوم بازار فرآوردهها
همزمان با بحران خلیج فارس، بازار انرژی از سمت دیگری نیز تحت فشار قرار گرفته است: روسیه. کاهش ظرفیت برخی تأسیسات و پالایشگاههای روسیه و پیچیدهتر شدن تجارت فرآوردههای این کشور، فشار مضاعفی بر بازاری وارد کرده که پیش از این نیز با محدودیت عرضه روبهرو بوده است.
این همزمانی اهمیت زیادی دارد. بحران خلیج فارس یک مسیر اصلی نفت خام و فرآورده را تحت تأثیر قرار داده و اختلال روسیه نیز بخشی از بازار پالایش و صادرات فرآورده را هدف گرفته است. این دو بحران اگرچه از نظر جغرافیایی از یکدیگر فاصله دارند، اما در بازارهایی مانند گازوئیل و بنزین به یک نقطه مشترک میرسند: کاهش انعطافپذیری عرضه. نتیجه میتواند بازاری باشد که حتی یک اختلال کوچک دیگر نیز در آن اثر قیمتی بزرگی ایجاد کند.
اگر بابالمندب هم وارد بازی شود
حلقه سوم این زنجیره، حملونقل دریایی است.اگر ریسک بابالمندب نیز افزایش پیدا کند و کشتیها نتوانند از مسیرهای کوتاهتر استفاده کنند، تنها زمان سفر افزایش نمییابد؛ هزینه بیمه، کرایه حمل و محدودیت انتخاب شناور نیز وارد معادله میشود.
دورزدن آفریقا برای همه شناورها از نظر اقتصادی یا فنی امکانپذیر نیست. در نتیجه ممکن است محمولهای در مبدأ وجود داشته باشد، خریدار نیز حاضر به پرداخت پول باشد، اما رساندن محصول به مقصد در زمان مورد نیاز دشوار یا بسیار پرهزینه شود. در این وضعیت مفهوم «عرضه» تغییر میکند.عرضه دیگر فقط به معنای وجود چند میلیون بشکه نفت در یک کشور نیست؛ عرضه واقعی یعنی محصول مناسب، با مشخصات مورد نیاز خریدار، در زمان مناسب، در محل مناسب و با امکان حمل قابلاتکا در دسترس باشد.
چرا نفت آمریکا بهسادگی جای خاورمیانه را نمیگیرد؟
یکی از پاسخهای رایج به بحران عرضه در خاورمیانه، افزایش تولید آمریکا و استفاده از نفت شیل است. اما این کارشناس معتقد است چنین جایگزینی بسیار پیچیدهتر از چیزی است که در ظاهر به نظر میرسد.
پالایشگاهها برای هر نوع نفتی طراحی نشدهاند. ترکیب نفت خام، میزان گوگرد، چگالی و مشخصات فنی خوراک اهمیت دارد و تغییر خوراک یک پالایشگاه همیشه با جابهجایی ساده یک فروشنده با فروشنده دیگر امکانپذیر نیست.
مکان جغرافیایی نیز اهمیت دارد. حتی اگر تولیدکنندهای بتواند نفت بیشتری وارد بازار کند، باید دید این نفت چگونه و با چه هزینهای به پالایشگاهی میرسد که توان فرآورش آن را دارد. بنابراین در بحرانهای بزرگ انرژی، عدد تولید جهانی ممکن است گمراهکننده باشد. مسئله واقعی «بشکه قابل استفاده و قابل تحویل» است.
ونزوئلا هم ناجی فوری بازار نیست
ونزوئلا نیز در چنین شرایطی نمیتواند یک راهحل فوری باشد. سالها تحریم و کمبود سرمایهگذاری، بخشی از زیرساختهای تولید، خطوط لوله، چاهها و پایانههای صادراتی این کشور را فرسوده کرده است. حتی اگر محدودیتهای سیاسی کنار گذاشته شود، افزایش پایدار تولید و صادرات به زمان و سرمایهگذاری نیاز دارد.
محدودیت ظرفیت بارگیری پایانهها نیز اهمیت زیادی دارد. در بازار نفت، تولید محصول تنها نیمی از داستان است؛ نیمه دیگر، توانایی انتقال سریع و اقتصادی آن به بازار مصرف است.
بحران انرژی چگونه به سفره مردم میرسد؟
اما شاید مهمترین بخش این بحران جایی خارج از بازار نفت آشکار شود: بازار غذا. با نزدیکشدن فصلهای پرمصرف کشاورزی، نیاز ماشینآلات، کمباینها و تجهیزات کشاورزی به گازوئیل افزایش پیدا میکند. اگر بازار فرآوردههای نفتی با کمبود یا جهش قیمت مواجه شود، هزینه تولید و حمل مواد غذایی نیز افزایش خواهد یافت.
در نتیجه بحران هرمز میتواند از نفتکشها عبور کند، وارد پالایشگاهها شود، از آنجا به کامیونها و ماشینآلات کشاورزی برسد و در نهایت خود را در قیمت مواد غذایی نشان دهد. این همان مسیری است که یک بحران انرژی را به مسئلهای کلانتر برای اقتصاد جهانی تبدیل میکند.
بازار دیگر فقط برنت را نگاه نمیکند
یکی دیگر از نشانههای تغییر شرایط بازار را میتوان در اهمیت فزاینده فرآوردههایی مانند گازوئیل مشاهده کرد. بر اساس ارقام مطرحشده در این مصاحبه، قیمت برخی گریدهای گازوئیل که در ابتدای سال ۲۰۲۶ در محدوده ۶۰۰ تا ۶۳۰ دلار در هر تن قرار داشت، در مقاطعی به محدوده ۱۳۰۰ دلار رسیده است.
اما موضوع فقط افزایش قیمت نیست. فاصله میان برخی قیمتهای شاخص و معاملات واقعی بازار نیز از نگاه این کارشناس میتواند نشانهای از اختلال عمیقتر در سازوکار سنتی قیمتگذاری باشد.
بازاری که در آن قیمت روی صفحه با قیمت معامله واقعی فاصله زیادی پیدا میکند، بازاری است که در حال از دست دادن بخشی از کارکرد سنتی شاخصهای مرجع خود است.
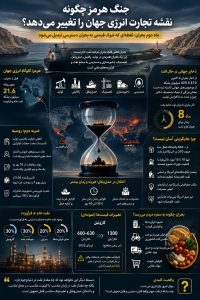
شاید مهمترین نتیجه این گفتوگو همین باشد: خطر اصلی الزاماً «تمامشدن نفت جهان» نیست.ممکن است نفت در مخازن وجود داشته باشد، تولیدکننده آماده فروش باشد و خریدار نیز تقاضا داشته باشد؛ اما اگر نفت مناسب به پالایشگاه مناسب نرسد، اگر پالایشگاه نتواند محصول مورد نیاز را تولید کند یا اگر کشتی، بیمه و مسیر امن برای انتقال فرآورده وجود نداشته باشد، آن بشکه نفت عملاً بخشی از عرضه قابل دسترس بازار نیست. به همین دلیل، ادامه بحران هرمز میتواند معنای یک بشکه نفت را تغییر دهد.
بازار جهانی برای دههها بخش بزرگی از محاسبات خود را بر میزان تولید، ظرفیت مازاد و سطح ذخایر بنا کرده بود. اما بحران جدید متغیر دیگری را به مرکز معادله آورده است: «قابلیت تحویل». از این منظر، پرسش بزرگ بازار انرژی دیگر فقط این نیست که جهان چند میلیون بشکه نفت تولید میکند.
پرسش مهمتر این است: چند بشکه از این نفت، در زمان لازم، با کیفیت لازم، در پالایشگاه مناسب و با مسیر حمل قابلاعتماد واقعاً در دسترس است؟
اگر بحران هرمز طولانی شود، شاید پاسخ به همین سؤال تعیین کند جهان با یک جهش موقت قیمت روبهروست یا در آستانه شکلگیری نظم تازهای در تجارت انرژی قرار گرفته است