۷ مهر ۱۴۰۵

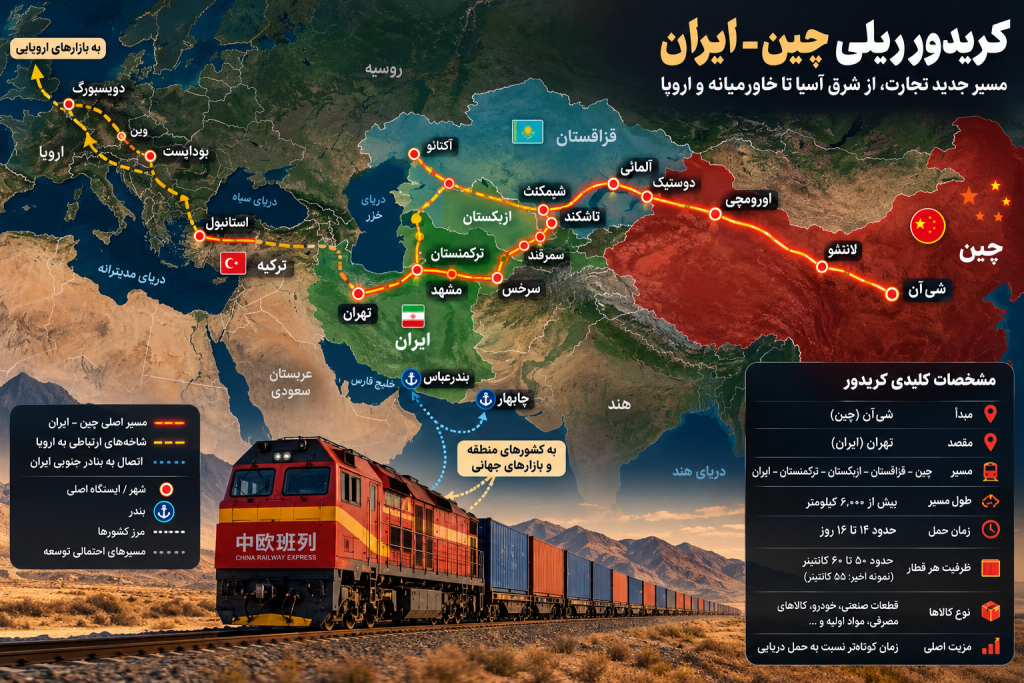
مسیر ریلی چین–ایران که تا چند سال پیش بیشتر در حد قطارهای آزمایشی و پراکنده شناخته میشد، در ماههای اخیر وارد مرحله متفاوتی شده است. تعداد قطارهای ورودی افزایش یافته، مسیرهای تازهای از آسیای مرکزی فعال شده و حتی تقاضای بازار از ظرفیت عملیاتی موجود جلو زده است. با این حال، فاصله زیادی میان «فعال شدن یک مسیر» و «شکلگیری یک کریدور بزرگ و پایدار» وجود دارد؛ فاصلهای که بیش از هر چیز به ظرفیت مرزها، هماهنگی راهآهنهای چند کشور، توازن بار رفت و برگشت و قابلیت پیشبینی زمان و هزینه حمل مربوط میشود.
کریدور ریلی چین–ایران در سال ۲۰۲۶ یکی از جدیترین دورههای فعالیت خود را تجربه کرده است. مسیری که سالها بیشتر با قطارهای آزمایشی شناخته میشد، حالا به یکی از گزینههای عملی انتقال کالا میان چین و ایران تبدیل شده؛ هرچند هنوز مقیاس آن با تجارت دریایی دو کشور قابل مقایسه نیست.
برای درک تغییر رخداده، یک عدد اهمیت زیادی دارد: تا پایان سال ۲۰۲۵ حدود ۴۰ قطار باری چین–ایران حرکت کرده بود، در حالی که در هفت سال پیش از آن مجموعاً تنها هفت قطار در این مسیر ثبت شده بود. یعنی آنچه قبلاً یک سرویس پراکنده بود، از سال گذشته به سمت منظمتر شدن حرکت کرده است. (The Diplomat)
این روند در ۲۰۲۶ شتاب بیشتری گرفته است. براساس آمار منتشرشده در مرداد امسال، تعداد تردد قطارهای چین برای تأمین مواد اولیه ایران از حدود یک قطار در هفته به هفت قطار در هفته رسیده است. گزارشهای بینالمللی نیز افزایش میزان تردد قطارها را تأیید میکنند؛ بلومبرگ در ماه مه گزارش داد که فاصله حرکت قطارهای شیآن به تهران که پیشتر حدود یک هفته بود، به حدود سه تا چهار روز کاهش یافته بود.
اما مهمتر از رشد تردد، اتفاقی است که اکنون در سمت تقاضا رخ داده است. دبیر انجمن شرکتهای حملونقل ریلی اخیراً اعلام کرده که برای ورود روزانه سه تا چهار قطار از چین به ایران تقاضا وجود دارد، در حالی که ظرفیت عملیاتی تاکنون از حدود یک قطار در روز فراتر نرفته است. به بیان ساده، مسئله کریدور در حال تغییر است: زمانی مسئله اصلی پیدا کردن بار برای قطار بود؛ اکنون، محدودیت ظرفیت به مسئله مهمتری تبدیل شده است.
۱۵ روز در برابر حدود یک ماه
مزیت اصلی ریل در این مسیر سرعت است. سرویس مستقیم شیآن به ایران از مسیر آسیای مرکزی میتواند زمان حمل را به حدود ۱۵ روز برساند؛ تقریباً نصف زمان متعارف برخی مسیرهای دریایی. این مزیت برای همه کالاها تعیینکننده نیست، اما برای قطعات صنعتی، مواد اولیه خطوط تولید و کالاهایی که خواب سرمایه بالایی دارند، میتواند معادله اقتصادی حمل را تغییر دهد. (The Diplomat)
در شهریور امسال یک مسیر دیگر نیز وارد مرحله عملیاتی شد. نخستین قطار بلوکی چین–ایران از مسیر چین، قزاقستان، ازبکستان، ترکمنستان و سرخس حرکت کرد. این قطار حامل ۵۵ کانتینر شامل قطعات خودرو، کالاهای مصرفی و محمولههای تجمیعی بود. طول مسیر بیش از شش هزار کیلومتر اعلام شده و زمان برنامهریزیشده سفر ۱۴ تا ۱۶ روز است. این اتفاق مهم است، زیرا عملاً یک گزینه دیگر به شبکه مسیرهای زمینی چین به ایران اضافه میکند. (Interfax)
نقطه قوت کریدور کجاست؟
برتری اصلی مسیر ایران فقط کوتاه شدن زمان نیست. ایران در انتهای یک مسیر بنبست قرار ندارد. کالایی که از چین و آسیای مرکزی وارد شبکه ریلی ایران میشود، بالقوه میتواند به بنادر جنوبی، ترکیه و بازارهای غربی منتقل شود. به همین دلیل ارزش اقتصادی این کریدور در بلندمدت میتواند فراتر از تجارت دوجانبه ایران و چین باشد.
از طرف دیگر، تجربه ماههای اخیر نشان داده است که در زمان اختلال یا افزایش ریسک حمل دریایی، ریل ارزش بیشتری پیدا میکند. این مسیر قرار نیست جای کشتی را بگیرد؛ اساساً ظرفیت یک قطار کانتینری با یک کشتی بزرگ کانتینری قابل مقایسه نیست. مزیت ریل، ایجاد گزینه دوم برای زنجیره تأمین است.
اما گلوگاهها همچنان جدیاند
مهمترین ضعف مسیر، تعدد مرزها و شبکههای ریلی است. قطار برای رسیدن از چین به ایران باید از چند کشور عبور کند و هر مرز میتواند به نقطه توقف تبدیل شود. در نتیجه، عدد ۱۴ یا ۱۵ روز زمانی ارزش واقعی پیدا میکند که قابل پیشبینی باشد؛ برای صاحب کالا، رسیدن دائمی در ۱۶ روز گاهی ارزشمندتر از سرویسی است که یک بار ۱۲ روز و بار دیگر ۲۵ روز طول بکشد.
مسئله دوم عدم توازن بار است. جریان چین به ایران هنوز بسیار قویتر از جریان برگشت است، هرچند فعالان ریلی از آغاز حرکت قطارهای صادراتی ایران به چین در ماههای اخیر خبر دادهاند. بدون بار برگشتی پایدار، هزینه بازگشت کانتینر و واگن میتواند رقابتپذیری مسیر را کاهش دهد. (کوچ نشین)
موضوع سوم ظرفیت است. اینکه بازار برای سه یا چهار قطار در روز تقاضا داشته باشد اما شبکه فقط بتواند حدود یک قطار تحویل دهد، نشان میدهد مسئله دیگر صرفاً بازاریابی کریدور نیست؛ ظرفیت تخصیص قطار در چین، هماهنگی کشورهای مسیر، عملیات مرزی، لکوموتیو، واگن و ترمینالها باید همزمان توسعه پیدا کند.
در این میان قزاقستان نیز سرمایهگذاری قابل توجهی برای افزایش ظرفیت انجام داده است. دولت این کشور اعلام کرده ترانزیت ریلی آن در سال ۲۰۲۵ به ۳۳ میلیون تن رسیده که نزدیک ۲۰ درصد بیشتر از سال قبل بوده است. البته این رقم مربوط به کل ترانزیت ریلی قزاقستان است و نباید با بار کریدور چین–ایران اشتباه گرفته شود. (Government of Kazakhstan)
از پروژه نمایشی تا واقعیت عینی
بر این اساس مسیر ریلی چین–ایران دیگر صرفاً یک پروژه نمایشی نیست، اما هنوز هم یک کریدور انبوه در مقیاس تجارت دریایی محسوب نمیشود. جهش از هفت قطار طی هفت سال به حدود ۴۰ قطار فقط در سال ۲۰۲۵ و سپس رسیدن تردد در مقاطعی از ۲۰۲۶ به حدود یک قطار در روز، تغییر مهمی است؛ اما آزمون اصلی تازه آغاز شده است.
اگر ایران بتواند زمان توقف مرزی را کاهش دهد، حرکت قطارها را منظم و قابل پیشبینی کند، بار صادراتی برای مسیر برگشت ایجاد کند و هزینه حمل را در محدوده رقابتی نگه دارد، مزیت جغرافیایی کشور میتواند به درآمد واقعی ترانزیتی تبدیل شود. در غیر این صورت، چین گزینههای دیگری هم دارد و بار به مسیری میرود که نه فقط کوتاهتر، بلکه قابلاعتمادتر و قابلپیشبینیتر باشد.
به همین دلیل، مهمترین عدد آینده این کریدور نه تعداد تفاهمنامهها، بلکه تعداد قطارهایی است که هر هفته، طبق برنامه و با بار رفت و برگشت، واقعاً حرکت میکنند.