۳۰ شهریور ۱۴۰۵

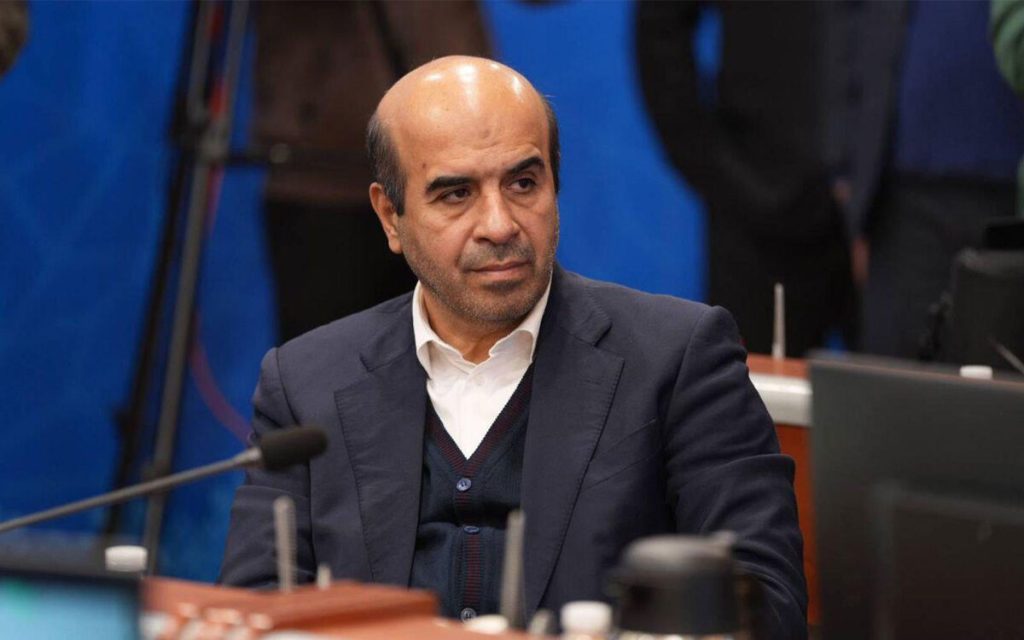
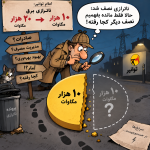
معاون وزیر نیرو و رئیس ساتبا با تأکید بر فشردگی حاشیه سود نیروگاههای خورشیدی در اثر جهش ارزی و افت مقطعی نرخ بورس، از آغاز ابطال ۲۰ هزار مگاوات مجوز راکد خبر داد و تصریح کرد دوره بازگشت سرمایه در شرایط کنونی میان ۵ تا ۸ سال متغیر است.
صنعت برق خورشیدی ایران در نقطهای حساس قرار گرفته است. برای سرمایهگذاران، همزمانیِ افزایش هزینههای ارزی تجهیزات با نوسانات درآمدی، حاشیه سود را فشرده کرده و ریسکهای تازهای ایجاد نموده است. شرایط خاص کشور و نیاز صنایع به برق وضعیت سیاستگذاریهای انرژی را بیش از گذشته حساس کرده است.
در گفتگوی پیشرو تجارت آسان با مهندس محسن طرزطلب، معاون وزیر نیرو و رییس سازمان انرژی های تجدید پذیر و بهره وری انرژی برق (ساتبا) به این پرسش کلیدی پرداخته شده است که آیا با شرایط فعلی، احداث نیروگاه خورشیدی همچنان توجیهپذیر است یا خیر. این گفتگو در دو بخش تهیه شده که بخش اول آن را در ادامه میخوانید:
با افزایش نرخ ارز و رشد هزینه پنل، اینورتر و سایر تجهیزات، در مقابل کاهش قیمت فروش برق در بورس انرژی، آیا احداث نیروگاه خورشیدی هنوز از نظر اقتصادی برای سرمایهگذار توجیه دارد؟ محاسبات ساتبا امروز دوره بازگشت سرمایه یک پروژه جدید را چند سال نشان میدهد و این عدد نسبت به ابتدای سال چقدر تغییر کرده است؟
اقتصاد نیروگاه خورشیدی را نباید بر مبنای قیمت یک یا چند روز بورس انرژی ارزیابی کرد. سرمایهگذار در این زمینه، یک دارایی با عمر بیش از ۲۰ سال ایجاد میکند و طبیعتاً باید متوسط درآمد قابل تحقق، هزینه تأمین مالی، نرخ ارز، قیمت تجهیزات و مدل فروش برق را در کنار یکدیگر ببیند.
آخرین برآوردی که در مجموعه ساتبا بهصورت عمومی اعلام شده، این است که در پروژههای متعارف و با مدل تأمین مالی و فروش مناسب، سرمایهگذار میتواند انتظار بازگشت سرمایه در یک دوره حدود پنجساله را داشته باشد.
البته باید یک نکته را درباره قیمت بورس دقیق کنیم. قیمت برق سبز در هفتههای اخیر تا حدود ۶۵۰۰ تومان به ازای هر کیلوواتساعت کاهش پیدا کرده، در حالی که در مقاطعی از تابستان قیمتهای حدود ۱۲ هزار تومان نیز مشاهده شده است.
بنابراین افت قیمت اخیر عمدتاً در مقایسه با اوج تابستان است، نه لزوماً ابتدای سال. متوسط معاملات از ابتدای ۱۴۰۵ تا پایان اردیبهشت حدود ۴۴۰۵ تومان به ازای هر کیلوواتساعت بوده است. از سوی دیگر متوسط پنجماهه منتهی به پایان مرداد به حدود ۹۹۰۷ تومان رسیده است.
در نتیجه نمیتوان گفت اقتصاد پروژه صرفاً به دلیل افت قیمت بورس نسبت به ابتدای سال بدتر شده است؛ فشار اصلی امروز از سمت افزایش هزینه سرمایهگذاری و نرخ ارز نیز وجود دارد.
آیا همچنان سرمایه گذاری در این حوزه توجیه اقتصادی دارد؟
اگر بخواهیم یک سناریوی محافظهکارانه در نظر بگیریم و فرض کنیم هزینه احداث یک نیروگاه جدید حدود ۸۵ تا ۹۰ میلیارد تومان به ازای هر مگاوات باشد و تولید خالص سالانه نیز حدود ۱.۸ میلیون کیلوواتساعت باشد، با قیمت پایدار حدود ۹ تا ۱۰ هزار تومان به ازای هر کیلووات ساعت، دوره بازگشت ساده سرمایه تقریباً در محدوده پنج سال باقی میماند. اما اگر قیمت ۶۵۰۰ تومان برای مدت طولانی تثبیت شود، دوره بازگشت ساده میتواند به حدود ۷ تا ۸ سال برسد.
بنابراین پاسخ من این است که سرمایهگذاری هنوز توجیهپذیر است، اما حاشیه سود پروژه نسبت به گذشته کاهش پیدا کرده و دیگر نمیتوان با هر قیمت تجهیزات و هر مدل فروش برق وارد پروژه شد. انتخاب ساختگاه، قیمت خرید تجهیزات، شیوه تأمین مالی و قرارداد فروش برق امروز اهمیت بسیار بیشتری پیدا کرده است.
اگر قیمت تجهیزات با ارز بالا برود اما درآمد نیروگاه متناسب با آن تعدیل نشود، عملاً حاشیه سود سرمایهگذار فشرده میشود. آیا ساتبا خطر توقف یا تعویق پروژههایی را که مجوز گرفتهاند اما هنوز وارد فاز اجرا نشدهاند، جدی میداند؟ نشانهای از کاهش تمایل سرمایهگذاران مشاهده کردهاید؟
این ریسک را کاملاً جدی میدانیم. پروژه نیروگاهی زمانی برای ما پروژه محسوب میشود که وارد فرآیند تأمین مالی، تأمین تجهیزات و اجرا شده باشد؛ صرف داشتن مجوز به معنای تحقق ظرفیت نیست.
اتفاقاً ساتبا از قبل تعیین تکلیف مجوزها و قراردادهای غیرفعال را آغاز کرده و فرآیند ابطال حدود ۲۰ هزار مگاوات مجوز و قرارداد غیرفعال نیز اعلام شده است، چون نمیتوان ظرفیت اتصال به شبکه و زمین را برای مدت نامحدود در اختیار پروژهای نگه داشت که وارد اجرا نمیشود.
با این حال، در مقطع فعلی از آمار پروژههای فعال نمیتوان نتیجه گرفت که خروج فراگیر سرمایهگذاران از این صنعت اتفاق افتاده است. بیش از ۹۰۰ پروژه تجدیدپذیر در ۳۱ استان کشور در مراحل اجرا قرار دارند و ظرفیت خورشیدی طی دو سال گذشته رشد بسیار قابلتوجهی داشته است.
اما این به معنی نادیده گرفتن ریسک نیست. اگر فاصله میان رشد هزینه تجهیزات و درآمد نیروگاه ادامهدار شود، اولین اثر آن در پروژههایی دیده خواهد شد که هنوز خرید تجهیزات را نهایی نکردهاند یا تأمین مالی آنها قطعی نشده است. ممکن است سرمایهگذار اجرای پروژه را به تعویق بیندازد و منتظر ثبات نرخ ارز یا روشنتر شدن درآمد پروژه بماند.
به همین دلیل، مسئله تأمین مالی و کاهش ریسک سرمایهگذار برای ما به اندازه صدور مجوز اهمیت پیدا کرده است. فراخوان تسهیلات برای نیروگاههای یک تا سه مگاواتی، ایجاد صندوق پروژه و استفاده از ظرفیت بازار سرمایه دقیقاً با همین هدف دنبال میشود.
ملاک ما فقط تعداد مجوزهای صادرشده نیست بلکه نسبت پروژههایی که از مجوز به تأمین مالی، خرید تجهیزات و عملیات اجرایی میرسند، شاخص مهمتری برای سنجش واقعی تمایل سرمایهگذاران است.