۱۵ آبان ۱۴۰۵

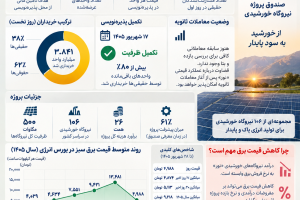
پذیرهنویسی صندوق پروژه نیروگاه خورشیدی نور را میتوان یکی از متفاوتترین تجربههای اخیر بازار سرمایه دانست؛ ابزاری که برخلاف صندوقهای سهامی متعارف، بازده آن در نهایت باید از یک دارایی واقعی و جریان نقد حاصل از تولید و فروش برق تغذیه شود. با این حال، همزمانی ورود نور به بازار سرمایه با کاهش قیمت برق سبز، یک متغیر مهم را وارد محاسبات سرمایهگذاران کرده است.
برای نخستینبار، انرژیهای تجدیدپذیر موفق شدند بیش از ۸۰ درصد از تقاضای شبکه اصلی برق استرالیا را تأمین کنند.
با ابلاغیه جدید وزارت صنعت، معدن و تجارت، امکان ثبت سفارش برای «دستگاههای اجرایی و قرارداد با دستگاه اجرایی» در سامانه جامع تجارت فعال شد؛ تغییری که بار تامین ارز را مستقیماً به سمت منابع شخصی متقاضیان هدایت میکند.
دو افزایش نرخ بهره در آمریکا و ژاپن نتوانست مسیر طلا را بهطور جدی تغییر دهد. مقاومت اونس در محدوده ۴ هزار و ۳۴۹ دلار نشان میدهد بازار بیش از آنکه به نرخهای اسمی نگاه کند، نگران تورم، بدهی دولتها، نااطمینانیهای ژئوپلیتیکی و آینده دلار است.
بخش خصوصی ایران از حجرههای بازار تا کارخانههای دهه ۴۰، از پیمانکاران بزرگ دوره سازندگی تا بنگاههای امروز، راه بلندی آمده است، اما بزرگشدن شرکتهای خصوصی الزاماً به معنای ساختهشدن یک «بخش خصوصی» قدرتمند نیست. حالا پرسش از مالکیت فراتر رفته است: ثروتی که در این بنگاهها ساخته میشود، تا چه اندازه در اقتصاد ایران میماند و دوباره به تولید بازمیگردد؟ این قسمت از روایت بخش خصوصی، درست از همین نقطه آغاز میشود؛ از فاصله میان «خصوصی بودن» و «ماندن برای ساختن».
با تشدید بحران انرژی ناشی از رشد مراکز داده هوش مصنوعی، بخش خصوصی به دنبال بهرهگیری از پنلهای خورشیدی در مدار زمین و انرژی خورشیدی فضایی است.
محدودیت انرژی برای صنایع فقط به معنای چند ساعت قطعی برق یا کاهش مصرف گاز نیست. اثر مهمتر ممکن است جایی ظاهر شود که تولیدکننده دیگر نتواند میزان دسترسی خود به مواد اولیه را پیشبینی کند و این می شود که نااطمینانی برای صنعت مهلکتر از ناترازی است.
جمهوری آذربایجان با راهاندازی نیروگاه قوبستان، نخستین پروژه خورشیدیِ حاصل از مناقصه ملی خود را با حضور الهام علیاف افتتاح کرد.
با نوسان قیمتها در بورس انرژی و افزایش هزینههای تجهیزات، صنعت خورشیدی ایران در دوراهی «بلوغ بازار» و «افت جذابیت سرمایهگذاری» قرار گرفته است.
شخصیت «بابِ سازنده» پس از ۱۵ سال برای نخستین بار به صفحه تلویزیون بازگشته ؛این بار برای حمایت از هدف بلندپروازانه دستیابی به «کربن صفر» (Net Zero)، در یک آگهی تبلیغاتی.

افزایش نرخ بهره در آمریکا فقط در همان «۰.۲۵ درصد» خلاصه نمیشود. مسئله اصلی این است که نرخ بهره آمریکا عملاً یکی از قیمتهای پایه در نظام مالی جهان است. وقتی این نرخ بالا میرود و پول گران می شود بازده داراییهای دلاری افزایش پیدا میکند و تقریباً تمام بازارها مجبور میشوند ارزشگذاری خود را دوباره تنظیم کنند.