۳۰ شهریور ۱۴۰۵

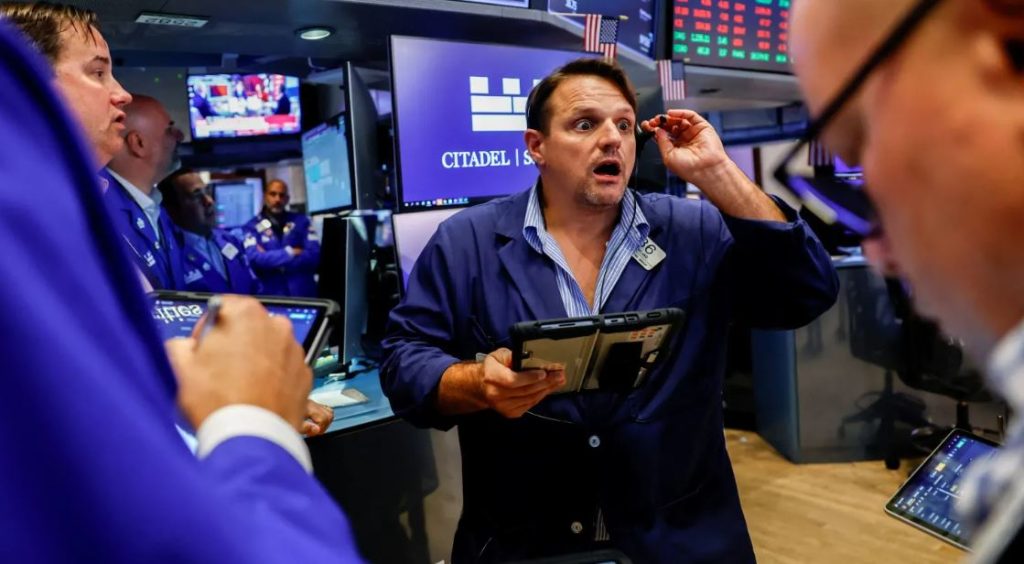
با تصمیم غیرمنتظره فدرال رزرو برای افزایش نرخ بهره و بازگشت به سیاستهای سختگیرانه انقباضی، بازارهای جهانی در گرداب نااطمینانی فرو رفتهاند
به گزارش تجارت آسان به نقل از CNBC، تصمیم غافلگیرکننده فدرال رزرو برای افزایش 25 واحد پایهای نرخ بهره و رساندن آن به محدوده 3.75 تا 4 درصد، بازارهای مالی جهان را وارد فاز جدیدی از نااطمینانی کرده است. این اقدام با جهش بازده اوراق 10 ساله خزانهداری آمریکا به مرز 5 درصد همراه شد و موج تازهای از تورم جهانی ناشی از جهش قیمت نفت و تنشهای ژئوپلیتیک خاورمیانه به همراه آورد.
در این شرایط، بازارهای سهام جهانی، بهویژه در بخش فناوری، تحت فشار فروش سنگینی قرار گرفتهاند. اقتصادهای نوظهور و شرکای تجاری واشنگتن نیز دچار مشکل شدهاند. این کشورها باید تضعیف ارزهای ملی خود در برابر دلار قدرتمند که هزینههای واردات کالا و انرژی را به اوج رسانده، و خروج سریع سرمایهها به سمت داراییهای امن با درآمد ثابت در آمریکا رو به رو شوند. این وضعیت، دست سیاستگذاران پولی را برای هرگونه کاهش نرخ بهره بسته و زنگ خطر تداوم تورم رکودی را به صدا درآورده است.
ناوین سایگال ، مدیر بخش درآمد ثابت در آسیا-اقیانوسیه در شرکت «بلکراک»، معتقد است تفسیر سختگیرانه بازار از نشستهای فدرال رزرو ممکن است در کوتاهمدت فشاری بر ارزها و بازارهای اوراق قرضه آسیایی وارد کند.
وی به CNBC گفت: تضعیف ارز میتواند با افزایش هزینه کالاهای وارداتی به پول محلی، مبارزه بانکهای مرکزی با تورم را دشوارتر کند. این چالش در حالی تشدید میشود که قیمت نفت به دلیل درگیریهای خاورمیانه بهشدت افزایش یافته و ریسک ترکیب هزینههای انرژی بالاتر، ارزهای ضعیفتر و نرخهای بهره بالا را برای برخی اقتصادها به همراه آورده است.
تغییر در سیاستهای پولی
چرخش سیاست فدرال رزرو همزمان با سیاستهای انقباضی سایر بانکهای مرکزی بزرگ رخ داده است. بانک مرکزی اروپا هفته گذشته نرخ بهره را 25 واحد پایه افزایش داد و جیپیمورگان پیشبینی میکند که بانک ژاپن نیز نرخها را 0.25 واحد افزایش دهد.
تای هوی، استراتژیست ارشد بازار در جیپیمورگان، در این باره گفت: بانکهای مرکزی بازارهای توسعهیافته برای مقابله با نگرانیهای تورمی، در مسیر سیاستهای پولی انقباضی همسو شدهاند.
افزایش بازدهی خزانهداری آمریکا که ناشی از نرخهای بهره بالاست، چشمانداز خروج سرمایه از سایر بازارها به سمت ایالات متحده را تقویت کرده و فشار بر بانکهای مرکزی برای واکنش نشان دادن را افزایش میدهد.
با این حال، اقدام فدرال رزرو لزوماً به معنای یک چرخه جهانی هماهنگ برای افزایش نرخ بهره نیست. شرایط تورمی در سراسر آسیا بهطور غیرمعمولی متفاوت است؛ چین و تایلند همچنان با فشار کاهش قیمتها مواجهاند، در حالی که تورم در استرالیا و ژاپن بالاتر از اهداف بانک مرکزی باقی مانده است.
طبق گزارش بلکراک، تورم هند نیز در میانه بازه هدف بانک مرکزی این کشور قرار دارد. این یعنی شرایط داخلی میتواند سنگینتر از فشار برای تبعیت مکانیکی از فدرال رزرو باشد، حتی اگر دلار قویتر فضای مانور سیاستگذاران برای تسهیل پولی را کاهش دهد.
چالش سهام در برابر بازدهی اوراق
برای بازارها، دوره طولانی نرخهای بهره بالا، موانع پیش روی سهام و سایر داراییهای ریسکی را افزایش میدهد. بازدهی بالاتر اوراق قرضه دولتی، داراییهای با درآمد ثابت را در مقایسه با سهام رقابتیتر میکند؛ ضمن اینکه هزینههای تأمین مالی شرکتها افزایش یافته و ارزش فعلی درآمدهای آتی نزد سرمایهگذاران کاهش مییابد.
لیز آن ساندرز، استراتژیست ارشد سرمایهگذاری در «چارلز شواب»، معتقد است سطح بازدهی ممکن است اهمیت کمتری نسبت به سرعت و نظم افزایش آن داشته باشد. او حرکت اوراق خزانهداری 10 ساله به سمت 5درصد را با تورم، انتظارات از سیاست فدرال رزرو و رشد اقتصادی اسمی قوی توجیهپذیر میداند. ساندرز به CNBC گفت: اگر حرکت بازدهی نامنظم شود، بازار سهام با مشکل هضم بزرگتری روبرو میشود، اما اگر این روند منظم باقی بماند، اقتصاد و بازار تا حدودی میتوانند آن را مدیریت کنند.
بعید است که این فشار به طور مساوی توزیع شود. به گفته ساندرز، نرخهای بهره بالاتر قبلاً بخشهای چرخهای بازار را تحت تأثیر قرار داده است، در حالی که درآمدهای قوی ممکن است با حمایت از استخدام، چشمانداز تورم را پیچیده کند.
هوی از جیپیمورگان اضافه کرد که اگر فدرال رزرو تا سال 2027 سیاست سختگیرانه خود را حفظ کند، سرمایهگذاران ممکن است نیاز به بازبینی ارزشگذاریها داشته باشند، بهویژه برای سهام فناوری که نسبت به نرخ بهره حساسترند.
با این حال، نرخهای بهره بالاتر آمریکا تنها یک روی سکه برای بازارهای جهانی است. اقتصاد مقاوم آمریکا که به فدرال رزرو فضای لازم برای انقباض پولی را داده، میتواند از تقاضا برای صادرات و فعالیتهای شرکتی در دیگر نقاط جهان نیز حمایت کند. سایگال از بلکراک تأکید کرد که رشد قوی آمریکا باید به تقویت فعالیتهای جهانی، جریانهای تجاری و بنیادهای شرکتی در سراسر آسیا ادامه دهد، حتی اگر نرخهای بهره بالاتر در کوتاهمدت فشارهایی ایجاد کند.