۱۵ آبان ۱۴۰۵

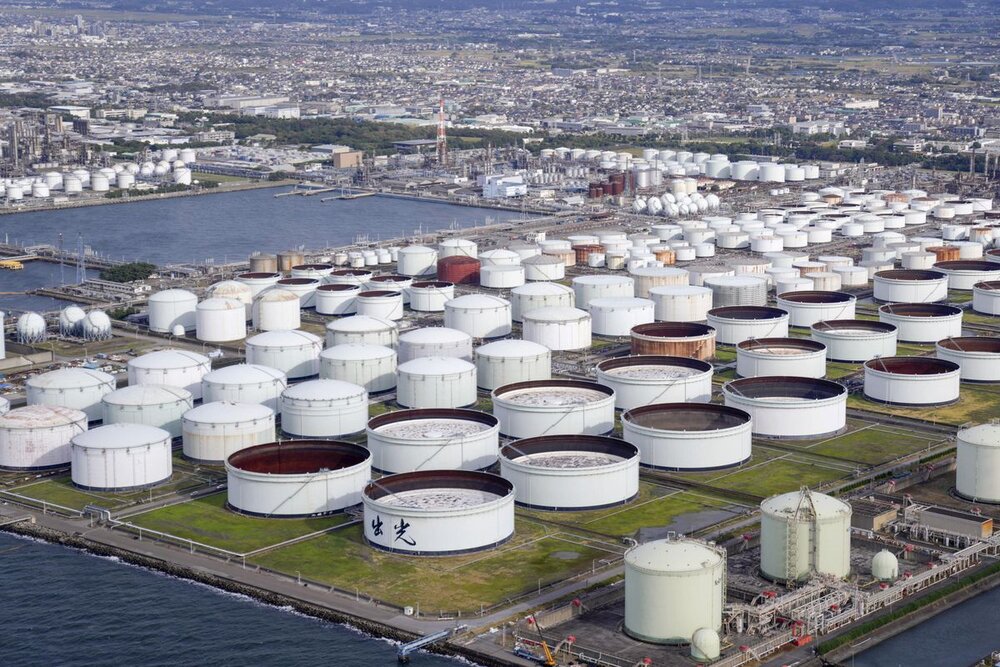
رضا راسخ: بحران امروز بیش از آنکه کمبود نفت خام باشد، بحران زنجیره فرآورده است و در این راستا واشنگتن برای مدیریت فشار بازار به ذخایر روز مبادای متحدان اروپایی خود رسیده است
به گزارش تجارت آسان؛ در بازار انرژی، گاهی اهمیت یک تصمیم را نباید تنها با تعداد بشکههایی سنجید که قرار است وارد بازار شوند. تصمیم گروه هفت برای آزادسازی ۱۰۰ میلیون بشکه نفت و فرآوردههای نفتی، در ظاهر یک اقدام برای افزایش عرضه و آرامکردن بازار است؛ اما رضا راسخ معتقد است معنای مهمتر این تصمیم جای دیگری است: آمریکا و متحدانش برای کنترل بحران فعلی ناچار شدهاند بخشی از ذخایری را وارد میدان کنند که اساساً برای شرایط اضطراری نگهداری شده است.
راسخ در گفتوگو درباره تحولات اخیر بازار انرژی تأکید میکند بحران کنونی دیگر صرفاً در سمت نفت خام تعریف نمیشود. کاهش صادرات فرآورده، محدودیت ظرفیت پالایش، اختلال در مسیرهای حملونقل و کمبود گازوئیل، نقطه ثقل بحران را جابهجا کرده است. از نگاه او، آزادسازی ذخایر میتواند برای بازار «زمان بخرد»، اما تا زمانی که جریان فیزیکی نفت و فرآورده به حالت عادی بازنگردد، نمیتوان از حل بحران سخن گفت.
خیر. به اعتقاد من اهمیت این تصمیم بیش از آنکه در حجم کالایی باشد که وارد بازار میشود، در این است که چرا دولتها ناچار شدهاند چنین تصمیمی بگیرند.
گروه هفت در دوم اکتبر اعلام کرد که از طریق آژانس بینالمللی انرژی، در مجموع ۱۰۰ میلیون بشکه نفت و فرآورده نفتی را طی چهار ماه وارد بازار خواهد کرد. همچنین تأکید شده بخش قابل توجهی از گازوئیل باید در بیست روز نخست آزاد شود. همزمان صحبت از هماهنگی تعمیرات پالایشگاهها، افزایش موقت ظرفیت پالایش و جلوگیری از محدودیت صادرات فرآوردههاست.
همین مجموعه اقدامات نشان میدهد موضوع فقط کمبود نفت خام نیست. اگر مسئله صرفاً نفت خام بود، میشد عمدتاً با آزادسازی ذخایر نفت خام به آن پاسخ داد. وقتی گازوئیل، پالایشگاه و صادرات فرآورده هم وارد معادله میشوند، یعنی مشکل به بخش پاییندستی بازار رسیده است.
دقیقاً. آنچه در ماههای اخیر اتفاق افتاده، بیش از آنکه یک بحران کلاسیک نفتی باشد، بحران زنجیره فرآورده است.
ممکن است نفت خام در بازار وجود داشته باشد، اما این الزاماً به معنای وفور گازوئیل یا سایر فرآوردهها نیست. فاصله میان این دو را پالایشگاه، حملونقل دریایی، دسترسی به خوراک، ظرفیت صادرات فرآورده، موجودی انبارها و زمان لازم برای بازگرداندن ظرفیتهای خارجشده از مدار تعیین میکند.
بر اساس گزارش سپتامبر آژانس بینالمللی انرژی، صادرات فرآوردههای پالایشی و LPG از مناطق اصلی صادرکننده نسبت به فوریه حدود ۳.۷ میلیون بشکه در روز، یعنی نزدیک به ۶۰ درصد، کاهش یافته است. صادرات خالص گازوئیل و گازوئیل سنگین کشورهای خلیج فارس نیز در ماه اوت به حدود ۳۹۰ هزار بشکه در روز رسیده که اندکی بیش از یکچهارم سطح پیش از جنگ است.
بنابراین امروز ممکن است نفت خام وجود داشته باشد، اما گازوئیل همچنان کمیاب بماند. این همان نقطهای است که باید بحران واقعی را در آن جستوجو کرد.
اروپا در موقعیت پیچیدهای قرار گرفته است. از یک طرف پالایشگاههای اروپایی نزدیک به ظرفیتهای بالای عملیاتی کار میکنند و از طرف دیگر، این منطقه همچنان به واردات فرآورده وابسته است. بنابراین هر اختلال در تجارت دریایی میتواند مستقیماً بازار گازوئیل و سوخت جت اروپا را تحت فشار قرار دهد.
در عین حال، ذخایر اضطراری اروپا یک موجودی تجاری عادی نیست. اتحادیه اروپا اصولاً باید ذخایری معادل حداقل ۹۰ روز واردات خالص یا ۶۱ روز مصرف، هرکدام که بیشتر باشد، نگهداری کند. این ذخایر بخشی از معماری امنیت انرژی اروپاست.
اکنون اروپا هم به واردات فرآورده نیاز بیشتری پیدا کرده و هم تحت فشار است که بخشی از ذخایر خود را آزاد کند. به بیان دیگر، بخشی از «امنیت انرژی اروپا» در حال تبدیل شدن به «حاشیه اطمینان بازار جهانی» است.
ممکن است کاملاً سودآور باشد. از منظر یک معامله تجاری، فروش کالایی که در قیمت پایین خریداری شده و اکنون قیمت بسیار بالاتری دارد، میتواند سود مناسبی ایجاد کند.
اما بحث اصلی این نیست که اروپا ذخیره خود را چند خریده و امروز چند میفروشد؛ بحث، قیمت امنیت فرداست.
ذخیره راهبردی برای این ایجاد نشده که دولتها آن را در بهترین نقطه قیمتی بفروشند. فلسفه وجودی آن این است که در بدترین روز، زمانی که بازار دیگر قادر نیست بهطور طبیعی به اختلال پاسخ دهد، یک لایه اضافی امنیت وجود داشته باشد.
بنابراین ممکن است اروپا امروز از فروش ذخایر خود سود ببرد، اما همزمان بخشی از «حاشیه اطمینان» خود را هم به بازار منتقل میکند. سود امروز واقعی است؛ هزینه فرصت فردا هم واقعی است.
چون رفتار فعلی واشنگتن را بیشتر میتوان مدیریت زمان و خریدن فرصت دانست تا حل ریشهای بحران.
وقتی دولت آمریکا برای آزادسازی ذخایر گازوئیل به فرانسه و آلمان فشار میآورد و حتی موضوع محدود کردن صادرات گازوئیل آمریکا مطرح میشود، یعنی مسئله از سطح قیمت نفت عبور کرده و به مدیریت فیزیکی عرضه فرآورده رسیده است.
سیاستگذار میتواند درباره نرخ بهره، پول یا سیاستهای مالی تصمیم بگیرد، اما هیچکدام جایگزین بشکهای نمیشود که از پالایشگاه خارج نشده یا محمولهای که نتوانسته از یک مسیر دریایی عبور کند.
در بازار فیزیکی انرژی، در نهایت بشکه واقعی اهمیت دارد.
نمیتوان یک عدد کاملاً قطعی ارائه کرد؛ چون این ۱۰۰ میلیون بشکه ترکیبی از نفت خام و فرآورده است و همه آن هم یکجا وارد بازار نمیشود.
اما برای درک مقیاس میتوان یک محاسبه انجام داد. آژانس بینالمللی انرژی کسری تراز جهانی نفت در سهماهه سوم ۲۰۲۶ را حدود ۱.۸ میلیون بشکه در روز برآورد کرده بود. اگر صرفاً حسابداری نگاه کنیم، ۱۰۰ میلیون بشکه معادل حدود ۵۶ روز چنین کسری است.
اما قرار است این حجم طی چهار ماه آزاد شود. اگر ۱۰۰ میلیون بشکه را بهطور یکنواخت در ۱۲۰ روز تقسیم کنیم، روزانه حدود ۸۳۰ هزار بشکه به بازار اضافه میشود.
بنابراین در سناریوی کسری ۱.۸ میلیون بشکهای، تقریباً نیمی از شکاف روزانه را برای چهار ماه پوشش میدهد؛ نه اینکه بحران را چهار ماه از بین ببرد.
این تفاوت مهمی است. ذخایر اضطراری کسری را از بین نمیبرند؛ کسری را موقتاً میپوشانند.
در بهترین حالت، این اقدام شاید یک تا دو ماه زمان مؤثر برای واشنگتن و متحدانش بخرد تا بخشی از ظرفیت پالایش، صادرات و حملونقل دوباره به بازار برگردد.
خطر اصلی الزاماً تمامشدن فیزیکی ذخایر نیست؛ کاهش حاشیه اطمینان است.
بازار زمانی شکننده میشود که موجودیها پایین باشد، ظرفیت مازاد محدود شود، پالایشگاهها نزدیک سقف ظرفیت کار کنند، مسیرهای صادراتی مختل باشند و دولتها همزمان مجبور شوند برای کنترل قیمت و عرضه از ذخایر راهبردی استفاده کنند.
در چنین وضعیتی حتی یک اختلال نسبتاً کوچک جدید میتواند اثری بسیار بزرگتر از اندازه واقعی خود داشته باشد.
بازار فقط نمیپرسد امروز چند بشکه نفت وجود دارد؛ میپرسد اگر فردا شوک دیگری اتفاق افتاد، دولتها چند بشکه و چه میزان ابزار برای واکنش دارند؟
بهتر است بگوییم نشانه کاهش حاشیه مانور سیاستگذاران است.
در ماه مارس اعضای آژانس بینالمللی انرژی بر سر آزادسازی ۴۰۰ میلیون بشکه از ذخایر اضطراری توافق کردند که بزرگترین اقدام هماهنگ در تاریخ این نهاد بود. تا دوم اکتبر حدود ۳۲۵ میلیون بشکه از آن آزاد شده بود؛ یعنی بیش از ۸۰ درصد تعهد اولیه.
حالا ۱۰۰ میلیون بشکه دیگر مطرح شده است.
این نشان میدهد واشنگتن دوباره سراغ سازوکاری رفته که برای شرایط اضطراری طراحی شده است. هر بار استفاده از این ابزار میتواند بازار را آرام کند، اما بخشی از ظرفیت واکنش به شوک بعدی را نیز مصرف میکند.
بازگشت جریان فیزیکی نفت و فرآوردهها.
افزایش صادرات، احیای ظرفیت پالایش، کاهش اختلالات حملونقل، بازگشت تولید و صادرات مناطق آسیبدیده و در نهایت بازسازی ذخایری که اکنون مصرف میشوند، راه خروج پایدار از این وضعیت است.
اگر جریان فیزیکی بازار دوباره برقرار شود، ذخایر آزادشده نقش یک پل را ایفا کردهاند؛ پلی میان یک شوک موقت و بازگشت بازار به تعادل.
اما اگر اختلالها ادامه پیدا کند، خطر ورود به یک دور باطل وجود دارد: ذخایر برای جلوگیری از جهش قیمت آزاد میشوند، حاشیه اطمینان کاهش مییابد، شوک بعدی نیاز به مداخله بیشتری ایجاد میکند و بازار در برابر هر حادثه تازه شکنندهتر میشود.
به همین دلیل مهمترین خبر در تصمیم اخیر گروه هفت، خود عدد ۱۰۰ میلیون بشکه نیست. مهمتر این است که واشنگتن برای مدیریت بازار جهانی اکنون به ذخایر اضطراری متحدان خود هم نیاز پیدا کرده است.
اروپا ممکن است از فروش این ذخایر در قیمت بالا سود ببرد، اما سود یک معامله با امنیت عرضه یکسان نیست.
روز مبادا هنوز تمام نشده است؛ اما بخشی از ذخیرهای که قرار بود برای آن روز نگه داشته شود، همین امروز در حال مصرف شدن است.