۳۰ شهریور ۱۴۰۵

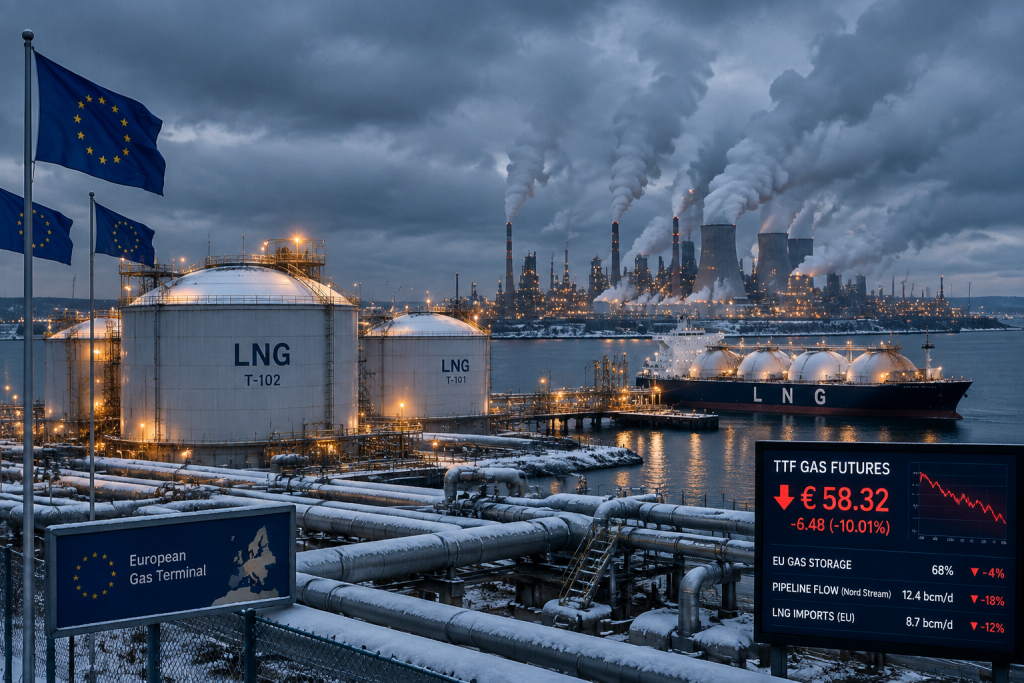
به دنبال جنگ ایران و بسته شدن تنگه هرمز، قیمتهای گاز طبیعی در اروپا به بالاترین سطح از سال ۲۰۲۲ رسیده و به تازگی موجی از فشار اقتصادی بر قارهای را تهدید میکند که درگیر مسابقه تسلیحاتی، توسعه هوش مصنوعی و رقابت شدید با چین است. این آسیب میتواند ماندگار باشد.
به گزارش تجارت آسان به نقل از Awani International، شاخص مرجع قیمت گاز اروپا (TRNLTTFMc1) هفته گذشته به ۷۵ یورو در هر مگاواتساعت رسید که بیش از دو برابر سطح یک سال گذشته است. این بالاترین سطح از اواخر سال ۲۰۲۲ به شمار میرود؛ زمانی که حمله نظامی تمامعیار روسیه به اوکراین جریان گاز در اروپا را مختل کرد.
این بحران جدید از بسته شدن تنگه هرمز بیش از شش ماه پیش ناشی میشود؛ اختلالی که تقریباً یکپنجم از عرضه جهانی گاز طبیعی مایع (LNG) را عملاً مسدود کرده و بازارهای جهانی را با کمبود مواجه ساخته است.
کمبود حاصل از این شرایط، رقابتی شدید میان اروپا و آسیا برانگیخت. تابستان سوزان در بخش عمده آسیا، تقاضا برای برق و سرمایش را افزایش داد. در نتیجه، حجم عظیمی از گازی که بهطور معمول باید به اروپا میرسید، در ماههای حساس تابستان به سمت شرق منحرف شد و برنامه اروپا برای پر کردن شبکه عظیم مخازن ذخیرهسازی زیرزمینی پیش از فصل گرمایش زمستانی را بهشدت مختل کرد. پیامدهای این وضعیت اکنون آشکار شده است.
بر اساس دادههای شرکت زیرساخت گاز اروپا (Gas Infrastructure Europe)، مخازن ذخیرهسازی گاز قاره اروپا در حال حاضر حدود ۶۶ درصد پر است؛ کمترین سطح برای این زمان از سال در ۱۵ سال گذشته و تقریباً ۱۲ واحد درصد کمتر از سطح سال گذشته است.
ذخایر معمولاً در اوایل نوامبر به اوج میرسند. در سال ۲۰۲۵، سطح ذخایر به ۸۳ درصد معادل حدود ۸۵ میلیارد متر مکعب رسید. بر اساس برآوردهای موسسه ROI، امسال سطح ذخایر احتمالاً تنها به ۷۰ تا ۷۵ درصد خواهد رسید. وضعیت در کشورهای مختلف حتی نگرانکنندهتر است.
شبکه ذخیرهسازی آلمان بهعنوان بزرگترین شبکه اروپا تنها ۵۴ درصد پر است، در حالی که تأسیسات هلند، یکی دیگر از مراکز حیاتی گاز منطقه، فقط ۴۸ درصد ظرفیت خود را پر کردهاند.
ورود به زمستان با ذخایری در این سطوح پایین، وابستگی هر دو کشور به محمولههای لحظهای (اسپات) LNG و واردات از خطوط لوله کشورهای همسایه را افزایش میدهد و فشار صعودی بیشتری بر قیمت گاز در کل منطقه وارد میکند.
احتمالاً اختلال عظیم در صادرات خاورمیانه بهزودی برطرف نخواهد شد. بر اساس دادههای شرکت Kpler صادرات LNG خلیج فارس، عمدتاً از قطر و همینطور امارات، طی فاصله مارس تا اوت بیش از ۸۵ درصد نسبت به سال گذشته کاهش یافته است.
این اختلال احتمالاً تا پایان سال ادامه خواهد داشت، زیرا ترافیک کشتیرانی در تنگه هرمز همچنان محدود است. شرکت قطر انرژی (QatarEnergy) پیشتر به مشتریان کلیدی خود اعلام کرده که توقف تحویلهای LNG به دلایل اضطراری، تا اوایل نوامبر تمدید کرده است.
با این حال، بازار جهانی LNG از رشد سریع تولید در سایر نقاط جهان، بهویژه در آمریکا و کانادا، حمایت شد.
بر اساس آژانس بینالمللی انرژی (IEA)، تولید LNG خارج از خلیج فارس تا پایان ژوئن طی یک سال ۱۸ درصد یا حدود ۲۷ میلیارد متر مکعب رشد کرد و حدود ۷۵ درصد از کسری خاورمیانه را جبران نمود.
این موضوع توضیح میدهد که چرا قیمتها، با وجود رشد قیمتی، همچنان بسیار پایینتر از اوجهای فوقالعاده بحران انرژی ۲۰۲۲ است؛ زمانی که شاخص مرجع گاز اروپا بهطور گذرا از مرز ۳۰۰ یورو در هر مگاواتساعت فراتر رفت. با این وجود، با توجه به شرایط فعلی، ریسک صعودی در سطوح کنونی بسیار بزرگ است.
یافتن راهحلی برای این بنبست بسیار دشوار است. تلاشهای پیشین دولتها از جمله آلمان برای مداخله در بازار گاز اغلب نتیجه معکوس داشته است. در عین حال، کاهش وابستگی به گاز از طریق توسعه بیشتر انرژیهای تجدیدپذیر و انرژی هستهای پروژهای بلندمدت است که تحقق کامل آن سالها و شاید دههها زمان میبرد.
دولتهای اروپایی نیز در وضعیتی نیستند که بتوانند برنامههای عظیم یارانهای پس از شوک ۲۰۲۲ را تکرار کنند.
بر اساس برآوردهای اندیشکده بروگل (Bruegel)، صورتحساب گاز اروپا در سال ۲۰۲۵ به ۱۱۷ میلیارد یورو رسید؛ آن هم در حالی که مصرف حدود ۱۷ درصد کمتر از سطح پیش از بحران بود. با قیمتهایی که اکنون بهطور قابل توجهی بالاتر رفتهاند، به نظر میرسد صورتحساب واردات منطقه امسال بار دیگر بهطور شدید افزایش یابد.
همه این عوامل اقتصاد اروپا را در بدترین زمان، آسیبپذیر ساخته است. از سوی دیگر تنشها با مسکو اوج گرفته است. هفته گذشته یک حمله پهپادی ناموفق روسیه به آلمان صورت گرفت، آن هم در زمانی که دولت ترامپ بر اروپا فشار میآورد تا هزینه بیشتری برای دفاع از خود کند. در واکنش به این اقدام روسها، اروپا به دنبال توسعه سریع تولید مهمات، تجهیزات نظامی و سایر فناوریهای دفاعی است.
در همین حال، اروپا در حال تلاش برای جبران عقبماندگی در مسابقه هوش مصنوعی است؛ عرصهای که در آن بسیار عقبتر از آمریکا و چین قرار دارد. جبران این عقبماندگی مستلزم سرمایهگذاری سنگین در دیتاسنترهایی است که مصرف برق بسیار زیادی دارند.
از سوی دیگر، بخش تولید اروپا رقابت با چین را هر روز دشوارتر میبیند. خودروسازان اروپایی جایگاه خود را در برابر رقبای ارزانتر چینی از دست دادهاند. غول خودروسازی آلمان، فولکسواگن، اخیراً بزرگترین بازسازی تاریخ ۸۹ ساله خود را اعلام کرده است.
افزایش دوباره و طولانیمدت قیمت گاز و برق، مزیت هزینهای اروپا نسبت به اقتصادهای رقیب را بدتر خواهد کرد. تولیدکنندگان مجبور خواهند شد یا هزینههای بالاتر انرژی را جذب کرده و از سود و سرمایهگذاری بزنند، یا آن را به مصرفکننده منتقل کرده و از رقابتپذیری خود بکاهند.
بهطور خلاصه، انرژی گران تهدیدی است که دقیقاً همان جاهطلبیهایی را تضعیف میکند که اروپا برای آینده اقتصادی و استقلال راهبردی خود حیاتی میداند.
کمیسیون اروپا روز جمعه اعلام کرد که با وجود سطح پایین ذخایر، اتحادیه در این زمستان با هیچ خطری برای امنیت عرضه روبهرو نیست. شاید این ارزیابی کاملاً درست باشد.
اما مسئله واقعی این نیست که آیا اروپا میتواند گاز کافی برای عبور از زمستان تأمین کند. سؤال اصلی این است که چقدر باید بپردازد. در حال حاضر، به نظر میرسد این هزینهای است که قاره اروپا از پس آن برنمیآید.