۱۵ آبان ۱۴۰۵

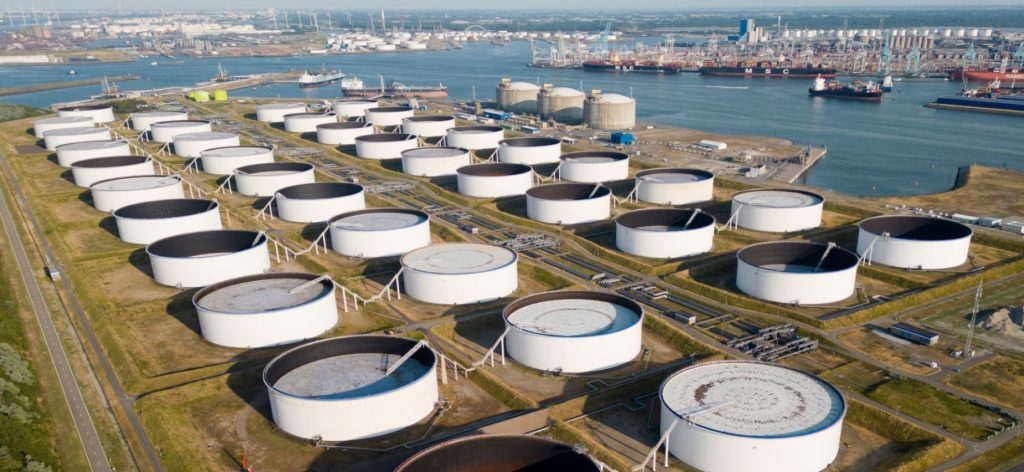
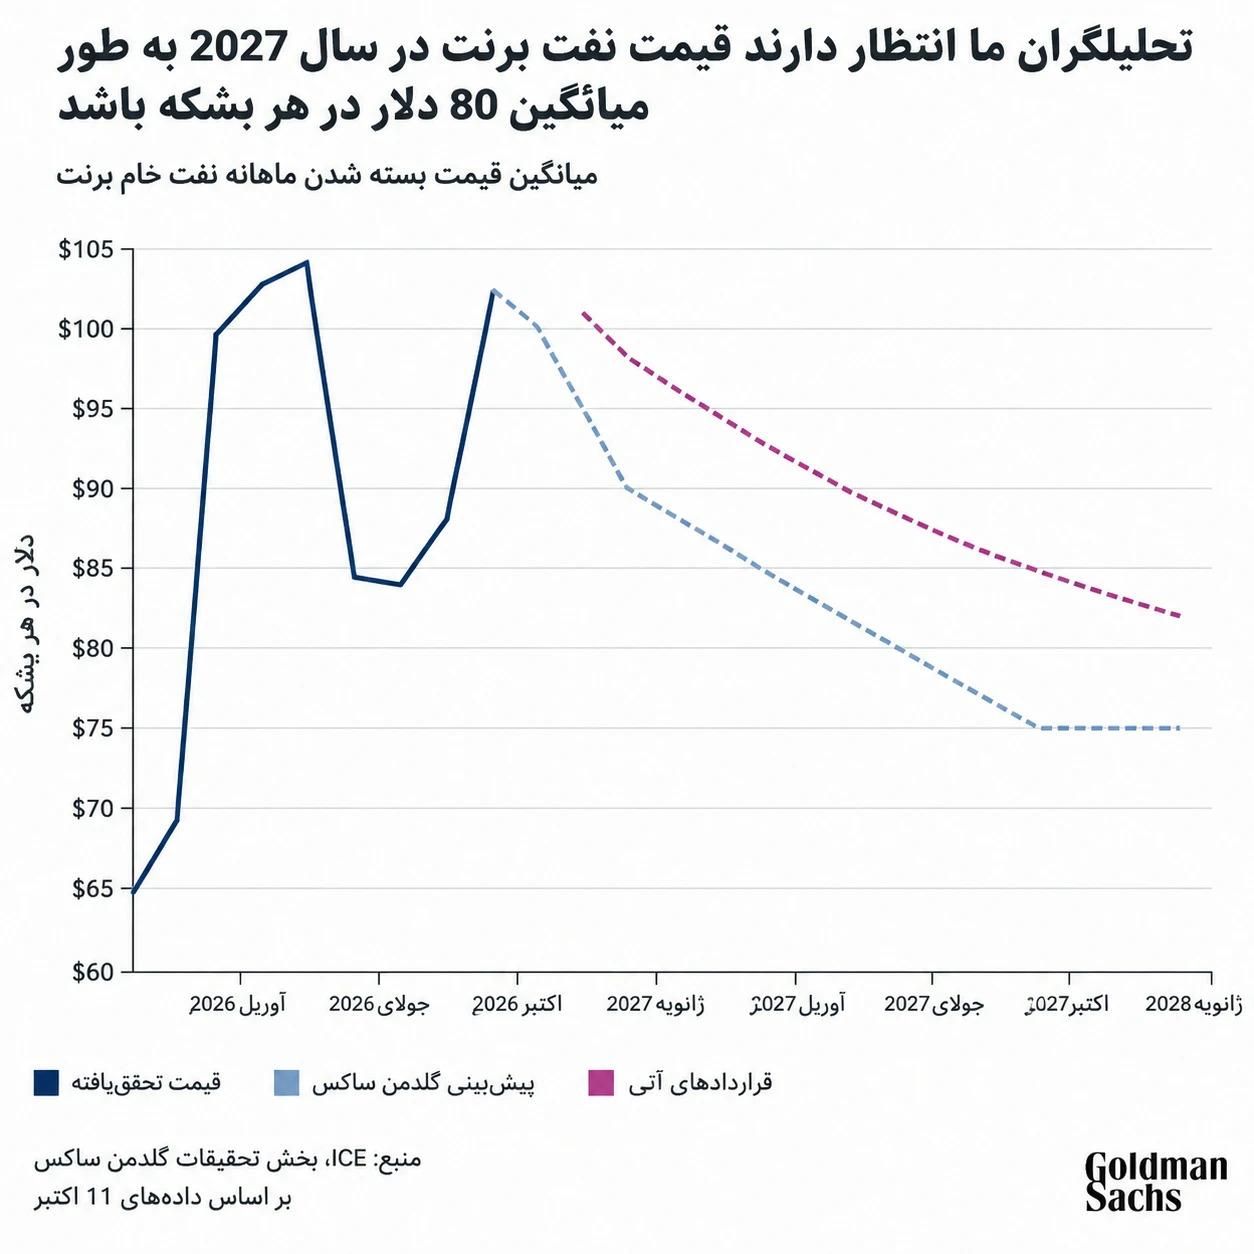
گلدمن ساکس پیشبینی کرد که میانگین قیمت نفت برنت در سال ۲۰۲۷ به ۸۰ دلار در هر بشکه برسد.
به گزارش تجارت آسان، بر اساس گزارش بخش تحقیقات مؤسسه گلدمن ساکس (Goldman Sachs Research)، انتظار میرود قیمت نفت طی سال آینده با احیای تدریجی عرضه از خاورمیانه روندی تعدیلی به خود بگیرد.
با این حال، با توجه به خطر تشدید دوباره درگیریها میان آمریکا، اسرائیل و ایران، احتمال دارد سطوح بالای قیمتی بیش از پیشبینیهای قبلی تداوم یابد.
بر اساس اظهارات دان استرویون (Daan Struyven)، رئیس مشترک بخش تحقیقات جهانی کالا و رئیس بخش تحقیقات نفت این نهاد مالی، انتظار میرود هر بشکه نفت خام شاخص برنت در دسامبر ۲۰۲۶ در سطح ۹۰ دلار معامله شود که نسبت به برآورد اخیر ۸۵ دلاری، افزایشی نسبی را نشان میدهد. وی همچنین پیشبینی کرد که میانگین قیمت نفت برنت در سال ۲۰۲۷ به ۸۰ دلار در هر بشکه برسد.
استرویون و تیم همراه وی در این گزارش تصریح کردهاند: سناریوی پایه ما بر این فرض استوار است که انطباق مستمر زنجیره تأمین خاورمیانه در نهایت به افت قیمت نفت خام خواهد انجامید؛ هرچند تشدید احتمالی بحران همچنان ریسک صعودی چشمگیری را متوجه بازار نگه میدارد.
عرضه نفت خاورمیانه پس از وقوع درگیری کاهش یافت، اما صادرکنندگان سریعتر از حد انتظار خود را با شرایط تطبیق دادند.
تحلیلگران این مؤسسه برآورد میکنند که صادرات نفت خلیج فارس بازیابی شده و از اواخر سپتامبر به محدوده میانگین سال ۲۰۲۵ بازگشته است. این محاسبه شامل حدود ۴ میلیون بشکه در روز صادرات تحت عنوان ناوگان سایه (ارسال محمولهها با نفتکشهایی که فرستندههای خود را جهت پنهانسازی مسیر خاموش میکنند) نیز میشود.
چرا قیمت نفت هنوز بالاست؟
با وجود احیای صادرات از منطقه خاورمیانه، چه عاملی بهای نفت را در ارقام کنونی حفظ کرده است؟ در حال حاضر، هر بشکه نفت برنت تحویل فوری برای ماه آینده بالای ۱۳۰ دلار معامله میشود و قراردادهای آتی نفت شاخص برنت نیز اخیراً از مرز ۱۰۰ دلار عبور کرده است.
استرویون در این خصوص مینویسد: قیمتهای فیزیکی نفت به این دلیل بالا ماندهاند که خطر تشدید تنشها تهدیدی دائمی برای عرضه به شمار میرود و از سوی دیگر، افت ذخایر جهانی نفت به سطوح کمسابقه، تقاضایی قدرتمند را برای ذخیرهسازی مجدد به جریان انداخته است.
بهعنوان نمونه، اهدافی نظیر زیرساختهای نفتی منطقه از جمله بنادر، خطوط لوله و میادین نفتی ممکن است توسط ایران یا انصارالله یمن هدف قرار گیرند. استرویون برآورد میکند که بهای نقدی نفت خام برنت شامل یک حق بیمه ریسک (Risk Premium) حدوداً ۲۵ دلاری فراتر از ارزش منصفانه خود است؛ زیرا در صورت تشدید تنشها، احتمال تحدید عرضه و تخلیه بیشتر ذخایر استراتژیک وجود دارد.
همزمان، حساسیت بازار سهام و اوراق قرضه جهانی نسبت به نوسانات نفتی، تقاضای فزایندهای را برای استفاده از نفت بهعنوان ابزار پوشش ریسک پرتفوی داراییها شکل داده که عامل دیگری در ماندگاری قیمتهاست.
قیمت نفت کی پائین میآید؟
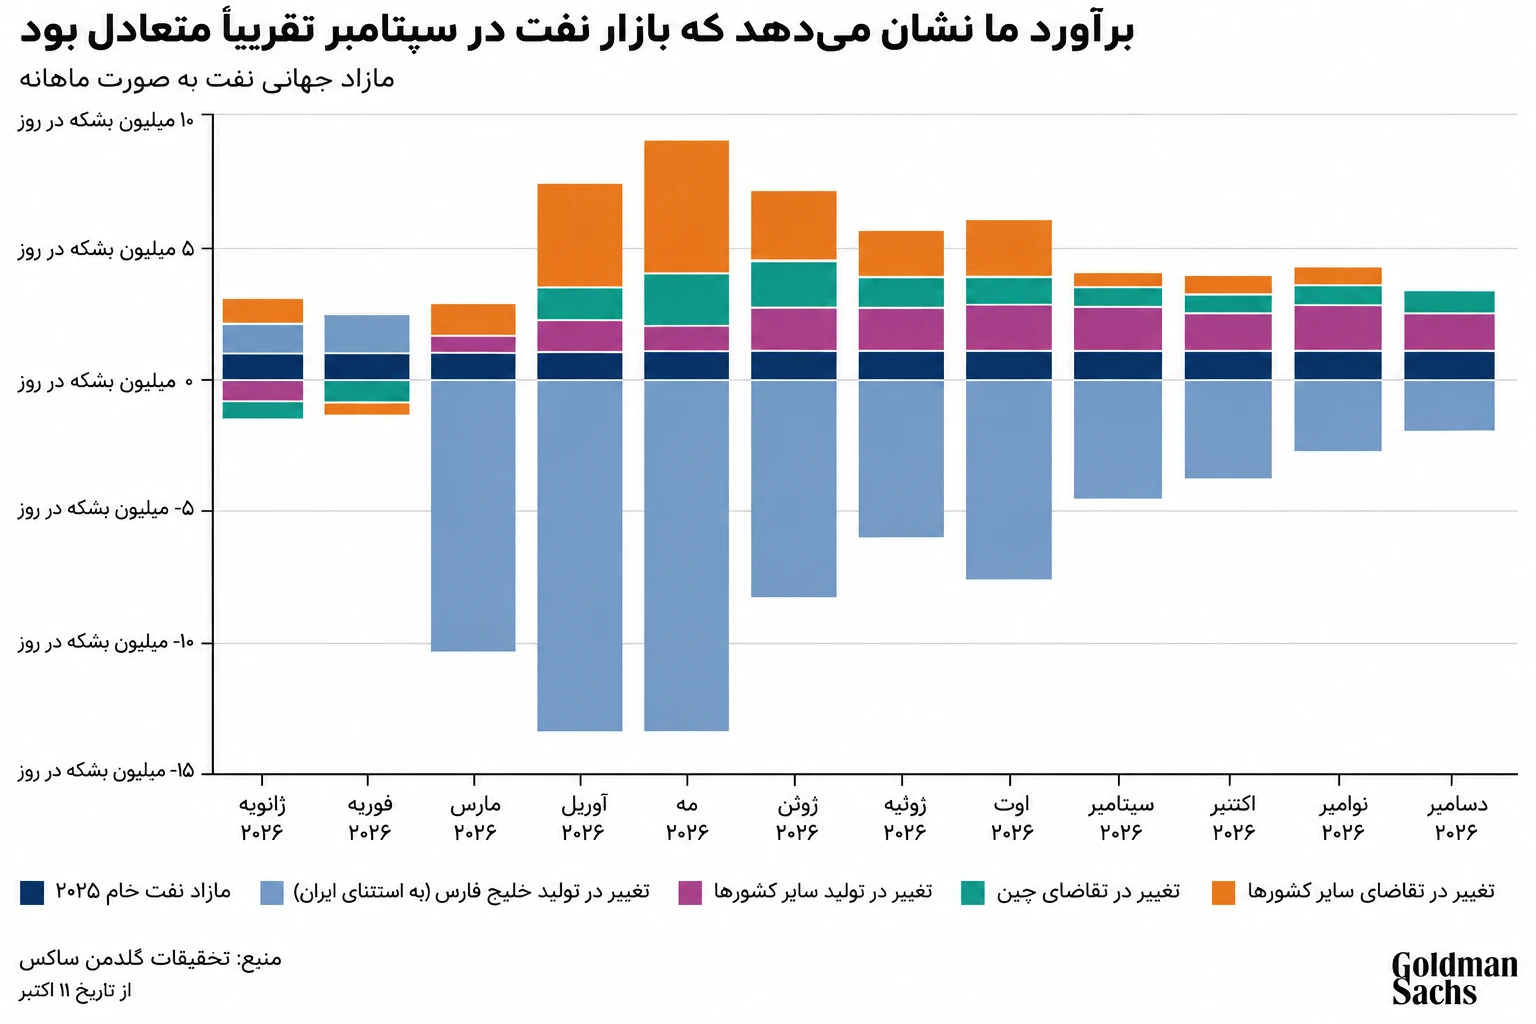
در سوی مقابل، آنچه مانع جهش بیشتر قیمتها میشود، سناریوی پایهای است که پیشبینی میکند تراز عرضه و تقاضا در بازار جهانی نفت خام و سایر میعانات در سهماهه چهارم ۲۰۲۶ و در طول سال ۲۰۲۷ به وضعیت مازاد بازخواهد گشت. استرویون این تحول را محرک کلیدی چشمانداز تیم خود برای تعدیل قیمت نفت قلمداد میکند.
در واقع، بازار نفت در ماه سپتامبر تقریباً به تعادل رسید. محاسبات گلدمن ساکس نشان میدهد تقاضای نفت در این ماه تنها به میزان ۰٫۳ میلیون بشکه در روز از عرضه فراتر رفت؛ رقمی که در مقایسه با کسری ۷٫۲ میلیون بشکهای عرضه در ماه مارس، کاهشی چشمگیر یافته است.
بازگشت بازار به حالت تعادل، بیش از هر چیز ناشی از رشد تولید نفت در مناطق خارج از خلیج فارس و همزمان کاهش تقاضای جهانی بوده که کسری باقیمانده تولید در خلیج فارس را خنثی کرده است. افزون بر این، بازار نفت خام در سال ۲۰۲۵ با مازاد فعالیت میکرد. استرویون میافزاید با اوجگیری نرخها، تقاضای جهانی نفت در سپتامبر ۲۰۲۶ نسبت به میانگین سال ۲۰۲۵، تقریباً ۱٫۳ میلیون بشکه در روز افت کرد.
به گفته وی، بازگشت محمولههای صادراتی خلیج فارس ناشی از انطباق تولیدکنندگان با واقعیات نبرد، بر پیشبینی تعادل قریبالوقوع صحه میگذارد. تیم گلدمن ساکس انتظار دارد جریان عرضه نفت خلیج فارس همگام با تداوم تطبیقپذیری عملیاتی و افزوده شدن ظرفیتهای ترابری بهویژه خطوط لوله و افزایش ناوگان نفتکشها روندی صعودی ثبت کند.
اثر تنشها بر تقاضای جهانی نفت
تحلیلگران این نهاد تصریح دارند اختلال در شریانهای ترانزیتی تنگه هرمز فشاری ممتد بر تقاضای جهانی وارد کرده و همین امر بازار را به تعادل نزدیکتر ساخته است. تقاضای نفت در سهماهه سوم ۲۰۲۶ نسبت به مدت مشابه سال قبل با افت ۳٫۳ میلیون بشکه در روز همراه شد که بخش عمده این تضعیف تقاضا در چین، خاورمیانه و کشورهای آسیایی عضو OECD متمرکز بوده است.
برآوردها نشان میدهد تقاضای جهانی نفت در سهماهه سوم تقریباً ۴ میلیون بشکه در روز پایینتر از شرایط فرضیِ بدون شوک جنگ در منطقه بوده است. فرضیه کارشناسان حاکی از آن است که ۸۰ درصد این شکاف میان تقاضای واقعی و سناریوی پایه تا سهماهه چهارم ۲۰۲۷ پوشش داده خواهد شد و با بهبود تدریجی دسترسی و توان مالی خرید فرآوردههای نفتی پالایششده، کسری تقاضا به ۰٫۷ میلیون بشکه در روز محدود میشود.
استرویون میافزاید: پیشبینی احیای عمده تقاضای نفت از منظر جهتی با تجربه بازیابی پس از شوکهای منفی عرضه در سالهای ۲۰۱۱ و ۲۰۲۲ همخوانی دارد و مؤید این نگرش ماست که ضعف تقاضای نفت در صنایع پتروشیمی چین پایدار نخواهد بود.
با وجود این، ماندگاری افت روزانه ۰٫۷ میلیون بشکهای تقاضا تا سهماهه چهارم ۲۰۲۷ بر یک واقعیت بنیادین دلالت دارد: شوک نفتی، تغییرات رفتاری در مصرف انرژی را سرعت بخشیده است؛ پدیدهای که مشخصاً در افزایش نرخ جایگزینی و استفاده از خودروها و کامیونهای الکتریکی بهجای ناوگان سوخت فسیلی در چین و شتاب گرفتن آمار فروش خودروهای برقی نمود یافته است.