۳۰ شهریور ۱۴۰۵

برای دههها بخش بزرگی از تجارت انرژی بر یک منطق روشن بنا شده بود: کالا باید با کمترین هزینه و کوتاهترین مسیر به بازار برسد. اما تشدید ریسکهای ژئوپلیتیکی این معادله را تغییر داده است.
به گزارش تجارت آسان؛ امروز فاصله جغرافیایی تنها یکی از متغیرهاست؛ احتمال بستهشدن مسیر، هزینه بیمه، دسترسی به بندر، امکان استفاده از بانک و حتی احتمال تحریم طرف معامله میتواند مسیر گرانتر را به گزینه اقتصادیتر تبدیل کند. در بخش دوم گفتوگو با رضا راسخ ، مسئله قابلیت اعتماد در کریدورهای انرژی و تغییر مفهوم بهینهسازی در بازار را بررسی میکنیم.
سؤال: شما میگویید یکی از نشانههای تغییر ساختار بازار، تغییر نگاه به مسیرهای حمل انرژی است. چرا؟
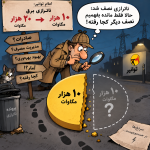
فرض کنید دو مسیر برای انتقال یک محموله وجود دارد. مسیر اول کوتاهتر و ارزانتر است، اما به دلیل جنگ، تحریم یا ناامنی نمیتوان با اطمینان از آن استفاده کرد. مسیر دوم طولانیتر و گرانتر است، اما احتمال رسیدن کالا از آن بسیار بیشتر است.
در مدل کلاسیک اقتصادی، طبیعی است که مسیر اول انتخاب شود؛ چون هزینه حمل پایینتری دارد. اما در شرایط نااطمینانی، بازار فقط کرایه حمل را محاسبه نمیکند؛ احتمال موفقیت کل عملیات لجستیک را هم وارد محاسبات میکند. بنابراین ممکن است بازار آگاهانه مسیر گرانتر را انتخاب کند، چون قابل اتکاتر است. این به نظر من یکی از مصادیق روشن تغییر ساختار است.
سؤال: یعنی مفهوم بهینهترین مسیر تغییر کرده است؟
بله. در شرایط عادی، بازار به دنبال کوتاهکردن مسیر و کاهش هزینه است. به همین دلیل در سالهای گذشته طرحهای متعدد کریدوری، خطوط لوله و مسیرهای جایگزین در جهان تعریف شد. منطق این بود که چگونه کالا را سریعتر و ارزانتر از تولیدکننده به مصرفکننده برسانیم. اما وقتی ریسک ژئوپلیتیکی افزایش پیدا میکند، کوتاهترین مسیر الزاماً بهترین مسیر نیست.
بهترین ممکن است دیگر به معنای کمهزینهترین نباشد، بلکه به معنای مسیری باشد که احتمال بیشتری دارد فردا هم کار کند.
سؤال: آیا میتوان تحولات اخیر را نوعی جنگ کریدورها دانست؟
تا حد زیادی بله. بخشی از رقابت امروز جهان، رقابت بر سر مسیرهای انتقال انرژی و تجارت است.کشورها سالها روی خطوط لوله، بنادر، مسیرهای دریایی و شبکههای ترانزیتی سرمایهگذاری کردهاند و هر مسیر با مجموعهای از فرضهای سیاسی و اقتصادی طراحی شده است. اما یک بحران جدی میتواند تمام این فرضیات را دوباره زیر سؤال ببرد.
وقتی امنیت یک کریدور تغییر میکند، تعریف اقتصادی آن کریدور هم تغییر میکند. ممکن است مسیری که سالها بهعنوان گزینه اقتصادی شناخته میشد، ناگهان نیازمند بیمه بیشتر، اسکورت، دورزدن یک منطقه یا حتی کنارگذاشتن کامل شود.
سؤال: مسئله فقط انتقال فیزیکی کالا است؟
خیر، و این نکته بسیار مهمی است. مسیر امن فقط مسیر فیزیکی نفتکش یا خط لوله نیست. پول هم باید بتواند برگردد. در یک معامله انرژی، شما با مجموعهای از حلقهها روبهرو هستید: تولیدکننده، پالایشگاه، بندر، بیمه، کشتیرانی، بانک، ارز تسویه و طرف خریدار.
اگر هرکدام از این اجزا در طول اجرای قرارداد با ریسک جدی مواجه شوند، کل معامله میتواند تحت تأثیر قرار بگیرد. مثلاً ممکن است محموله بدون مشکل به بندر برسد اما بانک نتواند پرداخت را انجام دهد. ممکن است مسیر دریایی باز باشد ولی شرکت بیمه حاضر نباشد ریسک را پوشش دهد. پس وقتی از لجستیک صحبت میکنیم باید معنای گسترده آن را در نظر بگیریم.
سؤال: این موضوع چطور روی انتخاب طرف معامله اثر میگذارد؟
در شرایط عادی، اگر یک تولیدکننده محصول را ارزانتر بفروشد، طبیعتاً گزینه جذابتری است. اما اگر احتمال تحریمشدن آن تولیدکننده بالا باشد، خریدار ممکن است ترجیح دهد از تأمینکننده گرانتری خرید کند که قرارداد با او قابل پیشبینیتر است. همین موضوع درباره بانک اتفاق میافتد.
ممکن است یک بانک هزینه تسویه پایینتری داشته باشد اما احتمال مسدودشدن تراکنش یا تحریم آن وجود داشته باشد. در این صورت بانک گرانتر، اگر قابل اتکاتر باشد، از نظر اقتصادی گزینه بهتری است. اینجا دیگر فقط قیمت تغییر نکرده؛ منطق انتخاب اقتصادی تغییر کرده است.
سؤال: بیمه چقدر در این تغییر ساختار نقش دارد؟
بسیار زیاد.در تجارت انرژی، بیمه یکی از اجزایی است که گاهی کمتر دیده میشود اما در دورههای بحران میتواند تعیینکننده باشد. اگر ریسک یک مسیر دریایی بالا برود، هزینه بیمه افزایش پیدا میکند یا در موارد شدید ممکن است اساساً پوشش بیمهای در دسترس نباشد. در این شرایط حتی اگر نفت، نفتکش و خریدار وجود داشته باشند، معامله ممکن است انجام نشود.
بنابراین اثر یک بحران ژئوپلیتیکی صرفاً در قیمت هر بشکه دیده نمیشود؛ ممکن است کرایه حمل، بیمه، هزینه تأمین مالی و کل عملیات لجستیک را تغییر دهد.
سؤال: این وضعیت میتواند روی معماری تجارت جهانی انرژی هم اثر بگذارد؟
قطعاً. اگر بحران طولانی شود، شرکتها مسیرهای خرید خود را تغییر میدهند، قراردادهای جدید میبندند، تأمینکنندگان متفاوتی انتخاب میکنند و حتی محل ذخیرهسازی کالا تغییر میکند. در ابتدا شاید اینها اقدامات موقت به نظر برسند، اما اگر چند سال ادامه پیدا کنند، دیگر موقت نیستند.
زیرساخت تازه ایجاد میشود، قراردادهای بلندمدت تازه شکل میگیرند و رابطههای تجاری جدید ساخته میشوند. این همان نقطهای است که یک بحران ژئوپلیتیکی از «اختلال در بازار» به «بازطراحی بازار» تبدیل میشود.
سؤال: پس ممکن است مسیر گرانتر در نهایت اقتصادیتر باشد؟
بله. این شاید یکی از مهمترین تغییرات ذهنی باشد که باید بپذیریم. هزینه واقعی یک مسیر فقط کرایه کشتی یا طول مسیر نیست. اگر احتمال توقف کالا، تأخیر، تحریم، افزایش بیمه یا مسدودشدن وجه وجود داشته باشد، باید هزینه این ریسکها را هم به قیمت مسیر اضافه کرد.
در این صورت گاهی مسیری که روی نقشه گرانتر است، در محاسبه نهایی اقتصادیتر خواهد بود. به همین دلیل معتقدم در دوره پیش رو باید کمتر درباره «کوتاهترین کریدور» صحبت کنیم و بیشتر بپرسیم: کدام کریدور قابل اتکاتر است؟