۱۵ آبان ۱۴۰۵

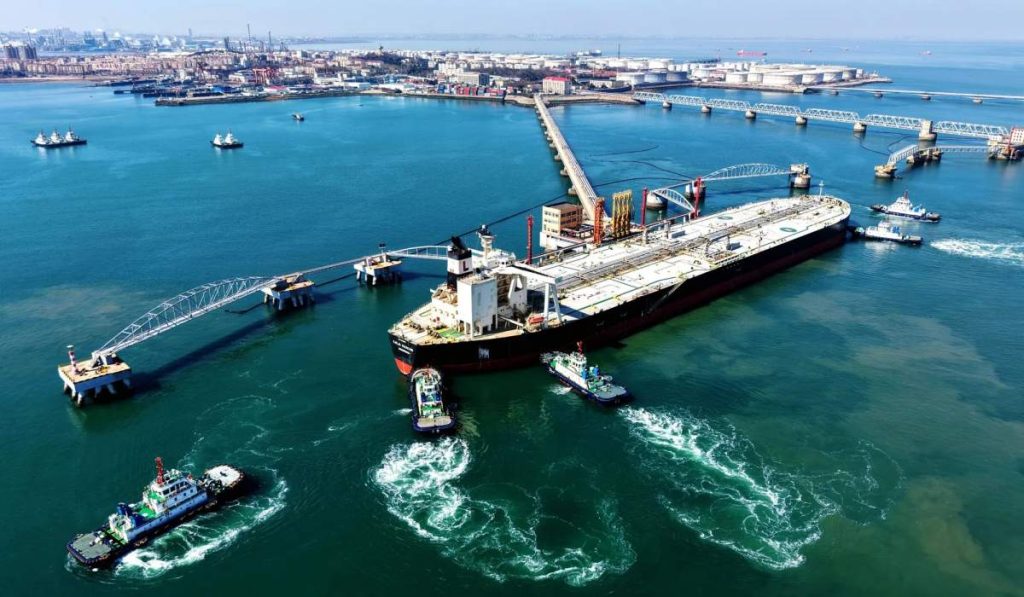
جهش هزینه حمل نفت خام، معادله سودآوری پالایشگاههای آسیایی را تغییر داده است. در شرایطی که افزایش قیمت فرآوردههای نفتی ظاهراً حاشیه پالایش را بهبود بخشیده، هزینه انتقال خوراک به پالایشگاهها بخش بزرگی از این مزیت را میبلعد. اما آیا کاهش حاشیه از ۴۰ دلار به حدود ۷ دلار واقعاً به معنای سقوط سود پالایشگاههاست؟
به گزارش تجارت آسان؛ بازار جهانی پالایش نفت با وضعیتی متفاوت روبهرو شده است. از یکسو، محدودیت عرضه برخی فرآوردهها، بهویژه گازوئیل، موجب افزایش فاصله قیمت محصولات پالایشی با نفت خام شده و از سوی دیگر، رشد هزینه حملونقل دریایی، بخش قابلتوجهی از درآمد بالقوه پالایشگاهها را جذب میکند. نتیجه این وضعیت آن است که دیگر نمیتوان صرفاً با مشاهده افزایش قیمت فرآوردهها یا شاخص حاشیه پالایش، درباره سودآوری واقعی شرکتهای پالایشی قضاوت کرد.
گزارش تحلیلی منتشرشده در ۱۹ اکتبر ۲۰۲۶، حاشیه ناخالص حدود ۴۰ دلار به ازای هر بشکه و هزینه حمل نزدیک به ۳۳ دلار را برای یک محاسبه مرتبط با پالایشگاههای آسیایی مطرح کرده است. حاصل تفریق این دو رقم، حدود هفت دلار به ازای هر بشکه است؛ اختلافی که اهمیت هزینه لجستیک را در اقتصاد پالایش نشان میدهد.
اما باید در نظر داشت که این ارقام را باید با احتیاط تفسیر کرد. هفت دلار باقیمانده نه لزوماً سود خالص پالایشگاه است و نه شاخصی که بتوان آن را به تمام پالایشگاههای آسیا تعمیم داد. معنای دقیق محاسبه به این بستگی دارد که قیمت خوراک در شاخص اولیه بر چه مبنایی لحاظ شده و هزینه حمل چه اقلامی را در بر میگیرد.
وقتی هزینه حمل از مزیت پالایش پیشی میگیرد
آسیا به دلیل وابستگی بالا به نفت وارداتی، بیش از بسیاری از مناطق در معرض افزایش هزینه حمل قرار دارد. بر اساس تحلیل رویترز، حدود ۶۰ درصد نفت خام وارداتی این منطقه از خاورمیانه تأمین میشود. اختلال در تردد نفتکشها و محدودیت دسترسی به ناوگان حمل، پالایشگاهها را ناچار کرده است برای تأمین خوراک به مسیرهای طولانیتر و قراردادهای گرانتر روی بیاورند.
برای نمونه، هزینه حمل محموله دو میلیون بشکهای نفت از نیجریه به سنگاپور به حدود ۳۲ دلار برای هر بشکه رسیده که تقریباً هشت برابر سطح پیش از بحران است. همچنین در برخی محمولهها، مجموع هزینه حمل و بیمه تا ۳۰ درصد قیمت نفت خام تحویلی را تشکیل میدهد.
این وضعیت یک تناقض اقتصادی ایجاد کرده است: کمبود فرآورده، حاشیه ناخالص پالایش را افزایش میدهد، اما هزینه تأمین خوراک بخش بزرگی از آن را خنثی میکند.
جدول تحلیلی | هزینه حمل چه سهمی از حاشیه پالایش را میبلعد؟
| شاخص | مقدار |
| حاشیه ناخالص پالایش | ۴۰ دلار |
| متوسط هزینه حمل | ۳۳ دلار |
| حاشیه باقیمانده پس از حمل | ۷ دلار |
| سهم هزینه حمل از حاشیه اولیه | ۸۲.۵٪ |
دلار به ازای هر بشکه نفت خام؛ سناریوی پایه برگرفته از تحلیل ۱۹ اکتبر رویترز
برای سنجش حساسیت این معادله، اگر حاشیه اولیه را ثابت فرض کنیم، تغییر هزینه حمل نتایج زیر را ایجاد میکند:
| هزینه حمل هر بشکه | حاشیه باقیمانده |
| ۱۵ دلار | ۲۵ دلار |
| ۲۰ دلار | ۲۰ دلار |
| ۲۵ دلار | ۱۵ دلار |
| ۳۰ دلار | ۱۰ دلار |
| ۳۳ دلار | ۷ دلار |
| ۳۵ دلار | ۵ دلار |
جدول نشان میدهد در چنین ساختاری، کاهش پنجدلاری هزینه حمل میتواند حاشیه باقیمانده را از هفت به ۱۲ دلار افزایش دهد، یعنی بدون تغییر قیمت نفت خام یا فرآوردهها، تنها اصلاح هزینه لجستیک قادر است وضعیت اقتصادی پالایشگاه را بهبود دهد. البته این محاسبه یک سناریوی سادهشده است و نباید آن را جایگزین مدل مالی واقعی پالایشگاه دانست.
فشار هزینه حمل به صادرکنندگان نفت منتقل میشود
پیامد این وضعیت به پالایشگاهها محدود نمیماند. زمانی که قیمت تمامشده نفت تحویلی افزایش پیدا میکند، خریداران برای حفظ حاشیه سود خود خواستار تخفیف بیشتر از فروشندگان میشوند.
رویترز گزارش داده برخی صادرکنندگان خاورمیانه برای حفظ رقابتپذیری محمولههای خود با فشار برای ارائه تخفیفهایی تا حدود ۳۰ دلار به ازای هر بشکه مواجه شدهاند. این رقم نباید بهعنوان تخفیف عمومی تمام نفت خامهای منطقه تلقی شود.
در نتیجه، هزینه بحران حملونقل میان پالایشگاه، شرکت کشتیرانی و تولیدکننده نفت تقسیم میشود. تولیدکننده ممکن است نفت بیشتری صادر کند، اما در صورت افزایش تخفیف فروش، درآمد خالص هر بشکه کاهش یابد.
از سوی دیگر، پالایشگاههایی که به منابع خوراک نزدیکترند یا قراردادهای بلندمدت حمل دارند، نسبت به پالایشگاههای وابسته به بازار لحظهای نفتکشها مزیت پیدا میکنند.
پیام این تحول برای پالایشگاههای ایران
برای پالایشگاههای ایران، نتیجهگیری باید با احتیاط بیشتری انجام شود. پالایشگاهی که خوراک خود را عمدتاً از منابع داخلی و از طریق خطوط لوله دریافت میکند، لزوماً با همان هزینه حمل دریایی پالایشگاههای واردکننده آسیایی مواجه نیست.
بااینحال، تغییر قیمت جهانی فرآوردهها، تخفیف نفت خام و فرمول قیمتگذاری خوراک میتواند بر سودآوری پالایشگاههای ایرانی اثر بگذارد. در این میان، ترکیب تولید نیز تعیینکننده است. پالایشگاهی با سهم بالاتر گازوئیل، در شرایط افزایش حاشیه این فرآورده، ممکن است عملکرد متفاوتی از پالایشگاه بنزینمحور داشته باشد.
نکته دیگر آن است که شاخصهای حاشیه پالایش، سود خالص شرکت نیستند. آژانس بینالمللی انرژی نیز تصریح میکند که شاخصهای استاندارد پالایش تمام هزینههای عملیاتی، استهلاک و ساختار مالی پالایشگاهها را منعکس نمیکنند.
بنابراین برای ارزیابی اثر این تحول بر نمادهای پالایشی بورس تهران، باید قیمت خوراک، سبد محصولات، هزینه انرژی، نرخ ارز و تغییرات فرمولهای قیمتگذاری بهصورت جداگانه بررسی شود.
سود پالایش دیگر فقط در پالایشگاه ساخته نمیشود
تحولات اخیر نشان میدهد مزیت رقابتی صنعت پالایش بیش از گذشته به مدیریت زنجیره تأمین وابسته شده است. دسترسی مطمئن به خوراک، قراردادهای مناسب حمل، تنوع مسیرهای واردات و انعطافپذیری در انتخاب نفت خام میتواند بهاندازه فناوری پالایش بر سودآوری اثر بگذارد.
نتیجه مهم این است که حاشیه ۴۰ دلاری الزاماً به معنای رونق اقتصادی پالایشگاه نیست. وقتی بخش عمده این حاشیه صرف انتقال خوراک میشود، قیمت نفت تحویلی به پالایشگاه، نه صرفاً قیمت جهانی نفت خام، به متغیر تعیینکننده تبدیل خواهد شد.
برای صادرکنندگان نفت نیز مسئله مشابهی مطرح است: افزایش حجم صادرات زمانی به رشد درآمد واقعی منجر میشود که هزینه حمل و تخفیف فروش، ارزش اقتصادی هر بشکه را از بین نبرده باشد.