۱۵ آبان ۱۴۰۵

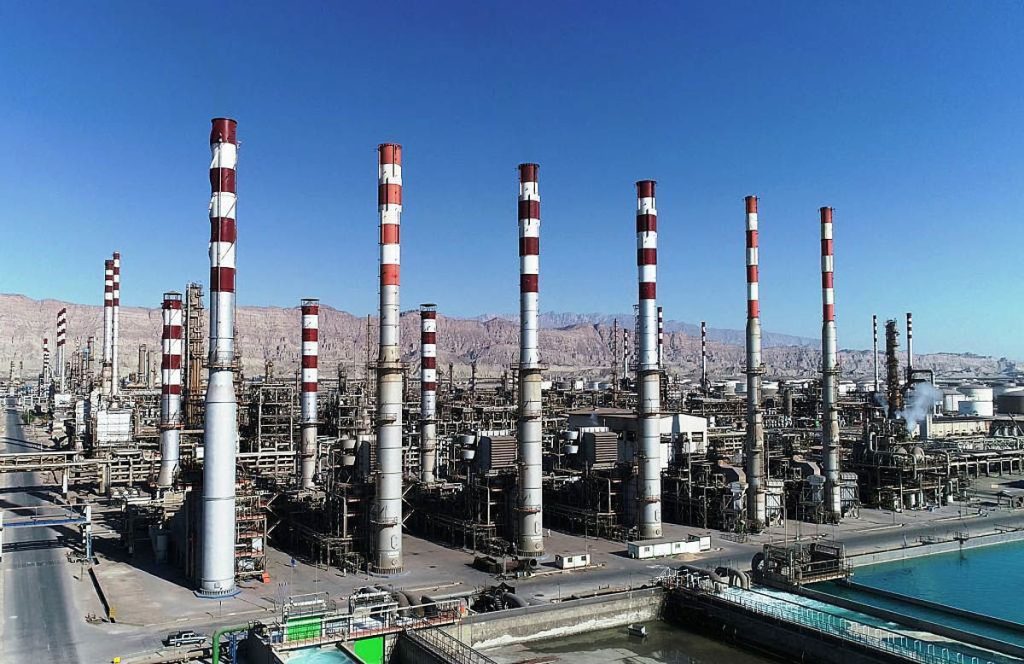
بررسی مصوبه جدید دولت نشان میدهد کاهش تخفیف خوراک نفت خام میتواند سود پالایشگاههای نفتی را تحت فشار قرار دهد؛ در مقابل، واحدهای مصرفکننده میعانات گازی از امتیاز بیشتری برخوردار میشوند.
مصوبه ۱۵ مهر ۱۴۰۵ هیئت وزیران درباره قیمتگذاری خوراک و فرآوردههای نفتی، یک پیام اقتصادی مهم دارد: دولت تخفیف پایه نفت خام سبک و سنگین را کاهش داده، اما تخفیف میعانات گازی را افزایش داده است. این تغییر به معنای یکسان نبودن آثار مصوبه بر شرکتهای پالایشی است. پالایشگاههای مصرفکننده نفت خام احتمالاً با افزایش هزینه خوراک مواجه میشوند، درحالیکه واحدهای متکی بر میعانات گازی میتوانند از کاهش هزینه مواد اولیه منتفع شوند. البته نتیجه نهایی به قیمت فروش محصولات و سایر عوامل مؤثر بر سود بستگی دارد.
برای درک موضوع باید بدانیم پالایشگاههای ایران خوراک خود را بر اساس فرمولهای مشخصی دریافت میکنند. بخشی از این فرمول به قیمت جهانی نفت وابسته است و بخش دیگری به تخفیفها و مشخصات کیفی خوراک مربوط میشود.
بر اساس مقایسه ارائهشده از فرمولهای قبلی و پیوست مصوبه جدید، جهت تغییر تخفیفها به شرح زیر است:
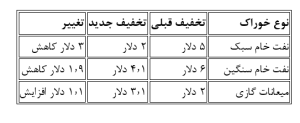
معنای ساده این تغییر آن است که اگر سایر شرایط ثابت بماند، پالایشگاهی که نفت سبک مصرف میکند، بخشی از امتیاز قبلی خود را از دست میدهد. در مقابل، مصرفکننده میعانات گازی تخفیف بیشتری میگیرد.
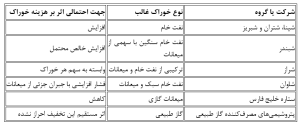
نکتهای که در ارزیابی مصوبه نباید نادیده گرفت، تفاوت نوع خوراک واحدهای پالایشی است. پالایشگاههایی مانند اصفهان، تهران، تبریز و بندرعباس عمدتاً نفت خام را فرآورش میکنند. در مقابل، پالایشگاه ستاره خلیج فارس اساساً بر فرآورش میعانات گازی متمرکز است.
البته بعضی پالایشگاهها از ترکیبی از نفت خام و میعانات گازی استفاده میکنند؛ بنابراین نمیتوان همه شرکتها را فقط در یکی از این دو گروه قرار داد.
از طرف دیگر، میعانات گازی با گاز طبیعی تفاوت دارد. افزایش تخفیف میعانات گازی لزوماً به معنای کاهش قیمت خوراک گاز طبیعی پتروشیمیهای متانولی و اورهساز نیست.
از منظر اقتصادی، این تغییر میتواند دو پیامد متفاوت داشته باشد.نخست، کاهش تخفیف نفت خام ممکن است ارزش خوراک فروختهشده از سوی شرکتهای تأمینکننده دولتی را افزایش دهد؛ هرچند افزایش درآمد نقدی دولت به نحوه تسویه حسابها نیز وابسته است.
دوم، افزایش تخفیف میعانات گازی میتواند به کاهش هزینه فرآورش این خوراک کمک کند و سرمایهگذاری در برخی واحدهای مربوط را جذابتر سازد.
اما یک پرسش جدی وجود دارد: آیا کاهش تخفیف نفت خام با هدف اصلاح قیمتگذاری انجام شده یا صرفاً سهم بیشتری از ارزش تولیدشده در صنعت پالایش به شرکتهای تأمینکننده خوراک منتقل میشود؟
پاسخ این پرسش زمانی روشن میشود که تغییر قیمت فرآوردهها نیز محاسبه شود. نکته دیگر اینکه در مصوبه تازه، شاخص قیمتگذاری برنت به ICE Brent Settlement تغییر کرده است. همچنین تعدیلات مربوط به درجه API و گوگرد اعمال میشود. بنابراین تغییر تخفیف ثابت، تمام داستان قیمت خوراک نیست.
از منظر بنیادی، کاهش تخفیف نفت خام یک عامل فشار بر حاشیه سود پالایشگاههای مصرفکننده این خوراک محسوب میشود. اما اگر قیمت جهانی بنزین، گازوئیل و سایر فرآوردهها نسبت به نفت خام رشد کند، افزایش حاشیه پالایش میتواند بخشی از این فشار را جبران کند.
در مقابل، اگر اختلاف قیمت فرآوردهها با نفت خام کاهش یابد، اثر منفی کاهش تخفیف بیشتر خود را نشان خواهد داد. برای شرکتهای دارای خوراک میعانات گازی، شرایط تا حدی متفاوت است. افزایش تخفیف میتواند مزیت هزینهای ایجاد کند، اما سود نهایی آنها نیز به قیمت محصولات و هزینه فرآورش وابسته خواهد بود.
بررسی مصوبه جدید نشان میدهد جهت اثر تغییر تخفیف خوراک برای همه پالایشگاهها یکسان نیست. مصرفکنندگان نفت خام سبک و سنگین بخشی از تخفیف گذشته را از دست میدهند، درحالیکه واحدهای متکی بر میعانات گازی از افزایش تخفیف برخوردار میشوند.
در نتیجه، از نظر مؤلفه ثابت قیمت خوراک، واحدهای میعاناتمحور موقعیت بهتری پیدا میکنند و پالایشگاههای نفتخاممحور با فشار هزینهای مواجه خواهند شد.
مهمترین نقد اقتصادی مصوبه این است که کاهش تخفیف نفت خام نباید توان مالی پالایشگاهها برای نوسازی تجهیزات و تولید فرآوردههای باکیفیتتر را تضعیف کند. اگر سیاست جدید فقط درآمد فروشنده خوراک را افزایش دهد، اما منابع لازم برای توسعه صنعت پالایش کاهش یابد، منافع کوتاهمدت آن ممکن است با هزینههای بلندمدت همراه شود.
در نهایت، آنچه برای سهامداران اهمیت دارد، نه صرفاً میزان تخفیف خوراک، بلکه تغییر واقعی سود حاصل از تبدیل هر بشکه نفت یا میعانات گازی به فرآورده است.