۱۵ آبان ۱۴۰۵

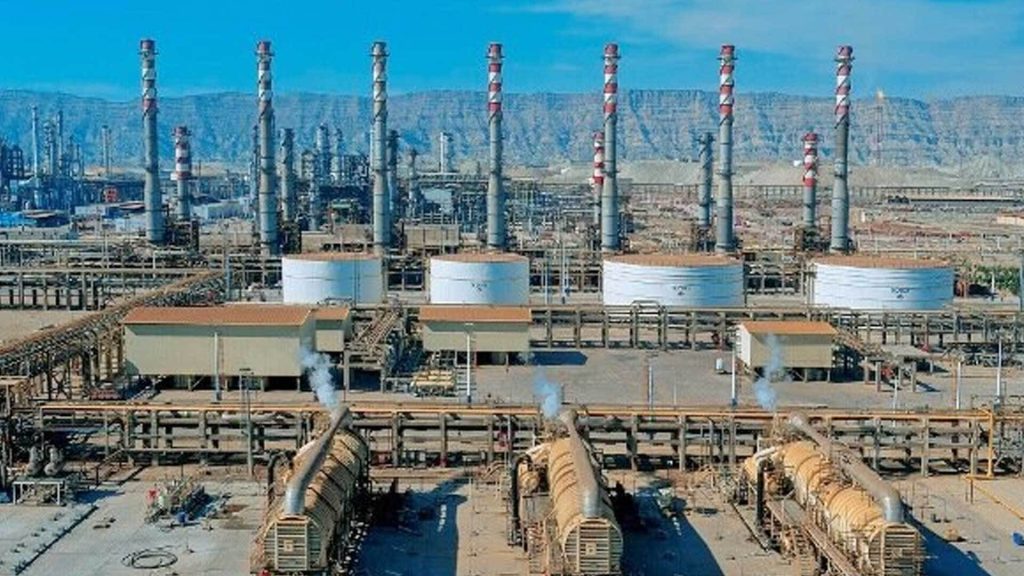
بازگشت تولید بنزین سوپر به پالایشگاههای کشور میتواند فرصت تازهای برای افزایش حاشیه سود و تقویت ارزش سهام شرکتهای پالایشی ایجاد کند. پالایشگاه نفت ستاره خلیج فارس، با توجه به ظرفیت بالای تولید بنزین و مالکیت ۴۹ درصدی تاپیکو در آن، از جمله مجموعههایی است که میتواند از این تغییر منتفع شود. بااینحال، افزایش سودآوری به حجم تولید، قیمت فروش و اختلاف حاشیه سود بنزین سوپر با بنزین معمولی بستگی دارد.
به گزارش تجارت آسان؛ بازگشت بنزین سوپر به سبد تولید پالایشگاههای کشور، تنها یک تحول در بازار سوخت نیست بلکه این تغییر میتواند به متغیری تازه در ارزشگذاری شرکتهای پالایشی تبدیل شود. پالایشگاه نفت ستاره خلیج فارس، بهعنوان یکی از بزرگترین تولیدکنندگان بنزین کشور، در کانون این تحول قرار دارد و با توجه به مالکیت ۴۹ درصدی تاپیکو در این مجموعه، پرسش مهم آن است که آیا فروش بنزین با اکتان بالاتر میتواند به رشد سود شرکت و افزایش ارزش سهام هلدینگ مادر منجر شود؟
تغییر ترکیب تولید، فرصتی برای خلق ارزش افزوده
در صنعت پالایش، افزایش سودآوری لزوماً به معنای افزایش حجم خوراک یا تولید بیشتر نیست. گاهی تغییر ترکیب فرآوردههای خروجی و حرکت به سمت محصولات با ارزش اقتصادی بالاتر، میتواند بدون توسعه چشمگیر ظرفیت پالایشی، حاشیه سود شرکت را بهبود دهد.
تولید بنزین سوپر از همین منظر اهمیت دارد. در شرایطی که بخش عمده بنزین تولیدی پالایشگاههای ایران برای تأمین نیاز داخلی به شرکت ملی پخش فرآوردههای نفتی تحویل داده میشود، ایجاد امکان فروش بخشی از تولید در یک بازار رقابتی میتواند مسیر تازهای برای درآمدزایی باز کند.
بااینحال، شرط اساسی آن است که اختلاف قیمت فروش بنزین سوپر و بنزین معمولی، هزینههای افزایش عدد اکتان، افزودنیها، اختلاط و تغییرات احتمالی بازده تولید را پوشش دهد.
ستاره خلیج فارس، دارایی اثرگذار در پرتفوی تاپیکو
بر اساس گزارش عملکرد سال ۱۴۰۴، نفت ستاره خلیج فارس با تولید حدود ۱۶.۵ میلیارد لیتر بنزین، به تولید متوسط روزانه ۴۵.۳ میلیون لیتر دست یافت. سود خالص این پالایشگاه نیز به حدود ۴۷.۲ همت رسید.
از سوی دیگر، تاپیکو با مالکیت ۴۹ درصد سهام نفت ستاره، یکی از سهامداران اصلی این پالایشگاه محسوب میشود. طبق اطلاعات منتشرشده از عملکرد سال ۱۴۰۴، سهم منتسب به تاپیکو از سود خالص نفت ستاره حدود ۲۳.۱ همت بوده است.
این ارقام نشان میدهد که نفت ستاره یکی از داراییهای تعیینکننده در سودآوری هلدینگ است و هر تحول پایدار در عملکرد عملیاتی آن میتواند بر ارزش اقتصادی سرمایهگذاری تاپیکو اثر بگذارد.
آیا بنزین سوپر واقعاً حاشیه سود بالاتری دارد؟
پاسخ به این پرسش به نحوه قیمتگذاری وابسته است.در ۷ مهر ۱۴۰۵، بنزین سوپر وارداتی در بورس انرژی با قیمت ۱۱۱ هزار تومان به ازای هر لیتر معامله شد.
اگر پالایشگاه داخلی مجاز باشد بنزین سوپر را با نرخ اقتصادی بالاتر از قیمت فروش فعلی فرآوردههای خود عرضه کند، درآمد حاصل از ارتقای کیفیت تولید میتواند افزایش یابد.
اما نکته مهم آن است که تمام مبلغ فروش بنزین سوپر، سود جدید پالایشگاه نیست. برای محاسبه منفعت واقعی باید درآمدی که پالایشگاه از فروش همان حجم بنزین معمولی به دست میآورد نیز کسر شود.
درنتیجه، آنچه سودآوری را تعیین میکند، حاشیه سود افزایشی هر لیتر بنزین سوپر نسبت به محصول جایگزین آن است، نه صرفاً قیمت فروش روی تابلو بورس انرژی.
محاسبه اثر سودآوری چه میزان منفعت نصیب تاپیکو میشود؟
برای روشن شدن ابعاد مالی، میتوان چند سناریو از تولید و فروش بنزین سوپر در نفت ستاره خلیج فارس را بررسی کرد.
در این محاسبات فرض شده است که تولید بنزین سوپر جایگزین بخشی از تولید بنزین معمولی میشود و پالایشگاه به ازای هر لیتر، پس از کسر درآمد ازدسترفته محصول جایگزین و هزینههای اضافی تولید، حاشیه سود افزایشی مشخصی کسب میکند.
جدول زیر بر مبنای ۳۶۵ روز فروش در سال تهیه شده است.
| فروش روزانه بنزین سوپر | سود افزایشی هر لیتر | سود افزایشی سالانه پالایشگاه | سهم اقتصادی ۴۹ درصدی تاپیکو |
| ۱۰۰ هزار لیتر | ۵ هزار تومان | ۰.۱۸ همت | ۰.۰۹ همت |
| ۵۰۰ هزار لیتر | ۵ هزار تومان | ۰.۹۱ همت | ۰.۴۵ همت |
| ۵۰۰ هزار لیتر | ۱۰ هزار تومان | ۱.۸۳ همت | ۰.۸۹ همت |
| یک میلیون لیتر | ۱۰ هزار تومان | ۳.۶۵ همت | ۱.۷۹ همت |
| یک میلیون لیتر | ۲۰ هزار تومان | ۷.۳۰ همت | ۳.۵۸ همت |
تمام ارقام جدول فرضی هستند، نه پیشبینی عملکرد نفت ستاره. مالیات بر سود افزایشی، محدودیت تولید، توقفهای عملیاتی و زمانبندی فروش در این جدول لحاظ نشدهاند.
برای مثال، اگر نفت ستاره روزانه یک میلیون لیتر بنزین سوپر عرضه کند و حاشیه سود افزایشی هر لیتر پس از هزینههای عملیاتی ۱۰ هزار تومان باشد، سود سالانه پالایشگاه پیش از اثر مالیات حدود ۳.۶۵ همت افزایش مییابد. سهم اقتصادی تاپیکو از این افزایش، با لحاظ مالکیت ۴۹ درصدی، حدود ۱.۷۹ همت خواهد بود.
این رقم در مقایسه با سود خالص گزارششده پالایشگاه برای سال ۱۴۰۴، معادل حدود ۷.۷ درصد آن است، نسبتی که نشان میدهد حتی فروش حجم نسبتاً محدودی از سوخت ممتاز میتواند در صورت تحقق حاشیه سود مناسب، از نظر مالی معنادار باشد.
از سود پالایشگاه تا قیمت سهم، نکته ای که نباید نادیده گرفته شود
افزایش سود نفت ستاره از دو مسیر میتواند بر ارزش تاپیکو اثر بگذارد. مسیر نخست، افزایش سود منتسب به سهامداران هلدینگ در صورتهای مالی تلفیقی است. مسیر دوم، افزایش ارزش اقتصادی سرمایهگذاری تاپیکو در نفت ستاره و در نتیجه تقویت خالص ارزش داراییهای هلدینگ یا NAV است.
بااینحال، افزایش سود تلفیقی نباید با افزایش سود نقدی شرکت اصلی اشتباه گرفته شود. منابع نقدی قابل دریافت تاپیکو به سیاست تقسیم سود نفت ستاره، نیازهای سرمایهگذاری پالایشگاه و سایر تعهدات مالی آن بستگی دارد.
موضوع ارزشگذاری نفت ستاره نیز اهمیت زیادی دارد. مدیرعامل تاپیکو در مجمع شهریور ۱۴۰۵ از برآورد ارزش حدود ۱۱۰۰ همتی پالایشگاه و پیگیری عرضه اولیه آن خبر داده بود. این رقم یک برآورد اعلامشده از سوی مدیریت است و نباید آن را معادل ارزش قطعی معاملهشده در بازار دانست.
اگر بازار سرمایه انتظار داشته باشد بخشی از سود حاصل از تولید بنزین سوپر در سالهای آینده تکرار شود، ممکن است ارزشگذاری پالایشگاه را افزایش دهد؛ اما اگر سود جدید موقتی باشد یا از پیش در قیمت سهام لحاظ شده باشد، تأثیر آن بر قیمت تاپیکو محدود خواهد شد.
چرا سود بیشتر لزوماً به معنای رشد قیمت سهام نیست؟
بازار سهام تنها به افزایش سود واکنش نشان نمیدهد، بلکه تفاوت عملکرد واقعی شرکت با انتظارات قبلی سرمایهگذاران را نیز قیمتگذاری میکند.
ازاینرو، حتی اگر تولید بنزین سوپر سود نفت ستاره را افزایش دهد، ممکن است قیمت سهام تاپیکو رشد متناسبی نداشته باشد. تغییرات نرخ ارز، نرخ خوراک میعانات گازی، فرمول قیمتگذاری فرآوردهها، هزینههای مالی و وضعیت کلی بازار سرمایه نیز بر ارزشگذاری این هلدینگ مؤثرند.
این موضوع بهویژه درباره نفت ستاره اهمیت دارد؛ زیرا به گفته مدیرعامل تاپیکو، بخش مهمی از بهبود سودآوری سال ۱۴۰۴ پالایشگاه ناشی از اصلاح ثبت مطالبات و بدهیها و تسویه تسهیلات ارزی بوده است، نه صرفاً افزایش تولید و بهبود حاشیه پالایش.
بنابراین، برای ارزیابی اثر واقعی تولید بنزین سوپر باید سود عملیاتی تکرارشونده را از درآمدها و آثار حسابداری غیرتکراری تفکیک کرد.
فرصتی برای سودسازی، نه تضمین رشد سهم
بازگشت تولید بنزین سوپر میتواند برای پالایشگاههای کشور فرصتی برای افزایش ارزش افزوده و تنوعبخشی به سبد فروش ایجاد کند. نفت ستاره خلیج فارس نیز به دلیل مقیاس بالای تولید و جایگاه مهم آن در پرتفوی تاپیکو، ظرفیت بهرهبرداری از چنین فرصتی را دارد.
اما تأثیر نهایی این تحول بر سودآوری و ارزش سهام، به سه متغیر اصلی وابسته است: حجم واقعی فروش بنزین سوپر، حاشیه سود افزایشی نسبت به بنزین معمولی و سازوکار قیمتگذاری و تقسیم سود.
بر این اساس، تولید بنزین سوپر را میتوان یک محرک بالقوه برای ارزش بنیادی تاپیکو دانست اما تا زمان انتشار اطلاعات رسمی درباره حجم تولید، قیمت فروش و سود عملیاتی حاصل از آن، نمیتوان رشد مشخصی برای قیمت سهم پیشبینی کرد.